得物佳物分期额度:真的能取现吗?
**理解分期额度本质:非现金的消费信用机制**
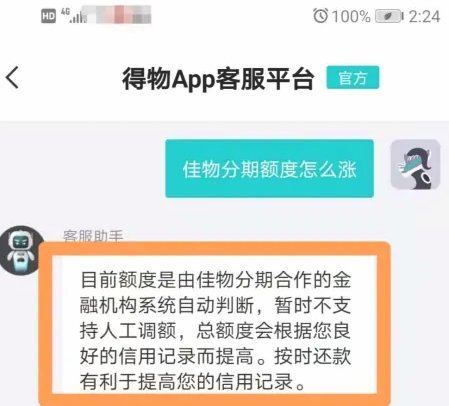
深入探讨“得物佳物分期额度如何取现”这一操作,核心问题在于必须首先厘清分期额度本身的财务属性。这笔资金不是平台直接发放的现金余额,它本质上是一种授权的、与特定商品消费周期绑定的消费信用额度。它由平台与金融机构合作构建的虚拟信贷池,目的是刺激消费和优化用户购买力。因此,尝试进行直接的“取现”行为,在系统逻辑上往往是受阻的,因为它跳脱了信贷服务的消费闭环。这种额度是用于支付商品价值的“消费载体”,而非可以凭空提取的“储蓄账户”。任何试图绕过消费路径的提取尝试,都会直接触发平台的风控模型,因为平台将其识别为潜在的资金挪用或欺诈行为,而非正常的财务操作。了解其信用本质,是处理这一问题的第一步。
**规避直接取现的财务流转路径分析**
既然直接的“取现”机制是封死的,那么我们必须从更宏观的资金流转角度来分析资金如何离开得物体系。这涉及到平台提供的各种变相变现或回血机制。例如,将通过分期消费获得的奖励积分、卖家佣金结算到账、或参与平台代金券返利回收,这些都是资金“离开”信用体系,进入到用户实际可支配资产流动的有效路径。从专业的角度看,这些路径的共同特征是:它们必须与一次成功的、可追溯的商品交易行为挂钩。如果用户试图通过任何非商品交易的辅助手段来回收额度的资金价值,极大概率会触犯平台的金融安全规则,面临的不仅是操作失败,更可能是账号信用评级和额度冻结的风险。
**风控视角的额度使用周期与风险锁定**
分期额度的设立,其核心目的在于风险分摊和延长消费周期,它本身就是一套严密的信用约束系统。因此,从资金安全和用户权益的角度审视,用户的重点不应放在“如何取回”这笔钱,而应放在“如何最高效、最小成本地完成循环使用”。额度卡的最佳使用周期是确保分期付款的每一期账单都能完美衔接到新的消费循环,形成良性滚雪球效应。一旦用户误解了分期额度的退出机制,盲目进行超出正常消费目的的资金回流尝试,极易触发平台的风险预警机制。此时,平台不会允许任何变相的取现操作,而是会根据用户历史交易数据和信贷模型,进行额度限制甚至暂时锁定,这是平台维护生态稳定性的必然措施。
**优化财务结构的替代性变现策略研究**
如果用户的最终需求确实是变现额度背后的消费价值,我们必须将视角从“取现”转移到“价值置换”。最佳策略是将其融入到其他高价值的商品购买或服务升级中。例如,利用分期获得的额度,购买高溢价或有收藏价值的商品,待这些商品本身具备较高的二手流通价值时,通过平台的二级市场进行销售回笼资金。这实际上是利用信贷购入实物资产,再通过流通市场变现,构建了一个完整的资产置换闭环。这种方式彻底避开了系统设计上的取现路径限制,将虚拟的信用额度,转化为可交易、可评估的物理资产价值。这才是最符合平台规则、最稳健的资金回笼模型。
相关文章
得物提现到账时间详解
得物平台的提现流程涉及多个环节,用户需要明确各阶段的时间节点。首先,订单结算完成后,平台会将资金转入用户账户,但提现到账时间取决于平台的处理效率。通常情况下,平台会在1-3个工作日内完成资金划转,但具...
分期乐是怎么回事?
**分期乐的兴起与定位** 近年来,随着消费观念的变革以及互联网技术的发展,各类分期购物平台应运而生。其中,“分期乐”作为一个专注于大学生及年轻人群体的电商平台,在短短几年内迅速积累了大量用户,并成...
美团月付提现攻略:路径与逻辑解析
美团月付的提现路径与支付生态的深层逻辑 美团月付作为平台信用支付体系的核心模块,其提现功能本质上是用户资金流转的闭环设计。从技术实现层面看,提现入口嵌套在美团App的「我的」页面,通过「月结」功能...
拍拍借款入口在哪里 如何高效还款
拍拍用借款入口的定位需要结合平台功能模块与用户操作路径分析。在App主界面,借款入口通常嵌套在「借款」或「借钱」功能区,通过首页悬浮按钮或底部导航栏实现快速跳转。部分用户可能通过「我的」页面中的「借款...
2025分期乐临时额度:智能额度管理新纪元
2025年分期乐临时额度的推出,本质上是消费金融平台对用户信用画像的动态重构。通过整合用户历史交易数据、还款行为及实时消费需求,平台能够精准识别短期资金缺口场景。这种机制突破了传统分期额度的静态评估模...
羊小咩便利卡如何间接提现现金
近年来,随着金融科技的发展,各类信用卡和预付卡产品层出不穷,羊小咩便利卡便是其中之一。这种卡片以其便捷的使用方式和丰富的服务内容受到年轻人的喜爱。然而,如何最大化地利用羊小咩便利卡的价值成为了用户关注...