羊小咩便荔卡套现技巧
羊小咩便荔卡的套现操作本质上是对金融系统规则的精准解构。其核心在于通过资金流的多层嵌套实现表面合规与实质违规的平衡。例如利用第三方支付平台的分账功能,将交易拆分为多个子账户,再通过不同账户间的资金划转完成套现。这种操作依赖于对支付通道手续费率差异的深度挖掘,通常会选择费率低于0.6%的通道进行资金中转,同时通过多级账户结构分散风险敞口。值得注意的是,此类操作往往需要配合虚拟信用卡或预付卡等工具,形成闭环的资金流转路径。
风控模型的失效是套现行为得以持续的关键因素。传统风控系统主要依赖交易时间、金额、频率等基础维度,而羊小咩便荔卡的套现方案则通过引入动态交易场景模拟,使资金流符合真实消费特征。例如在电商平台上构建"购物车清空"的虚假消费轨迹,或通过多设备并发操作制造多终端交易假象。更高级的方案会利用AI算法生成符合商户收单规则的交易序列,使异常行为在统计学层面趋近于正常波动范围。
技术实现层面,套现操作往往需要构建多层代理架构。第一层通过聚合支付接口实现资金归集,第二层利用跨境结算通道进行货币转换,第三层通过虚拟资产交易平台完成价值转移。这种分层设计既规避了单点风控的检测,又可通过多币种结算降低资金冻结风险。值得注意的是,部分高阶方案会引入区块链智能合约,通过预设的条件触发机制实现资金自动划转,使整个流程脱离传统金融监管的直接监控。
法律边界与技术手段的博弈构成了套现操作的深层矛盾。尽管现行法规对信用卡套现设定了明确禁止条款,但技术手段的持续演进不断挑战监管的有效性。当前部分套现方案已突破传统金融监管框架,转向更隐蔽的灰色地带。例如通过NFT等新型资产形式进行价值转移,或借助去中心化金融(DeFi)协议实现跨链资金流转。这种技术与法律的角力,本质上是金融创新与监管滞后之间的永恒矛盾。
相关文章
花呗:不只是支付工具
花呗,阿里巴巴旗下的一款支付产品,自推出以来,凭借其“先买后付”的模式迅速成为中国数字支付领域一股强大的力量。 简单地将它定义为“平台”可能过于简化了它的复杂性,更准确地说,花呗在构建一个多元化、生态...
qq分期乐正规吗?
近期,随着互联网金融的迅猛发展,“分期乐”作为一个专注于分期购物的平台,在社交媒体和消费者中逐渐获得了高度的关注。然而,关于“qq分期乐”的正规性问题,则引发了公众的一系列讨论。为了给出一个准确的答案...
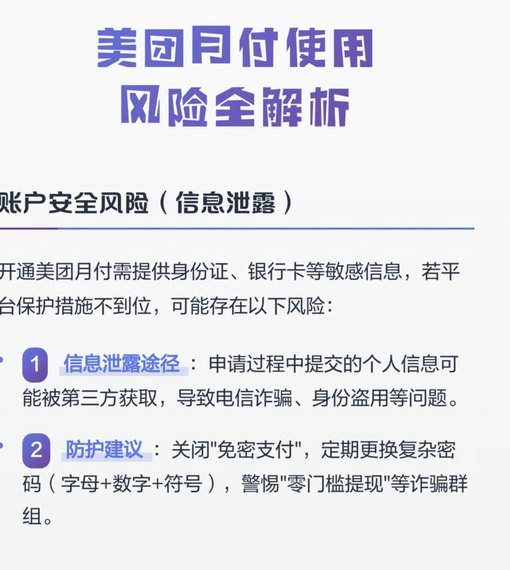
美团月付提现攻略:路径与逻辑解析
美团月付的提现路径与支付生态的深层逻辑 美团月付作为平台信用支付体系的核心模块,其提现功能本质上是用户资金流转的闭环设计。从技术实现层面看,提现入口嵌套在美团App的「我的」页面,通过「月结」功能...
分期乐额度提现合法吗?
“分期乐额度套现”这一现象在消费金融领域愈发频繁,其合法性问题也引发了广泛讨论。简单地将“合法”或“非法”二词挂在口边,并不能真正解决问题。更需要深入分析其背后的逻辑、法律框架以及潜在的风险。分期乐本...
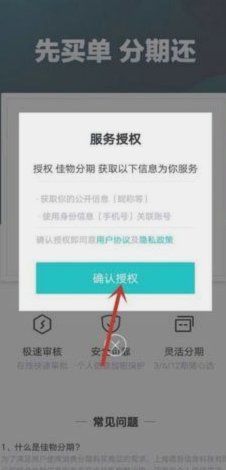
得物佳物分期套现风险解析
得物佳物分期作为一种消费金融产品,在当代社会的消费者中引起了广泛的关注。它为用户提供了一种灵活的资金解决方案,使得用户能够先享受商品带来的快乐,之后再按月分担费用。然而,这种便捷性背后的潜在风险也不容...
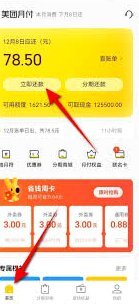
美团月付套现:风险你了解吗?
很多人对美团月付持有工具思维,误以为它能像信用卡一样灵活变现。实际上,这属于平台信用消费额度,核心用途限定于生活消费场景。网络上流传的所谓“设置入口”,多为利用信息差进行的诈骗手段。真正的设计初衷是解...