先采后付模式解析
在项目管理和商业合作中,“先采后付”作为一种支付模式,近年来备受关注。这种模式通过在项目初期支付一部分预付款,然后根据工作进度或成果逐步释放剩余支付,既能激励合作方推进工作,又能控制资金流动风险。作为内容创作专家,我深入研究了这一模式的运用场景、优势与挑战,并总结出以下关键点。
首先,“先采后付”最显著的优势在于风险控制。通过在项目启动阶段支付一定金额,可以确保合作方的认真对待,同时规避因项目中途变卦导致的资金损失。例如,在建筑项目中,前期支付一定的款项可以迫使承包商按时完成前期准备工作,确保后续工程顺利推进。这种方式既保护了投资方的利益,也避免了因工作质量问题造成的纠纷。
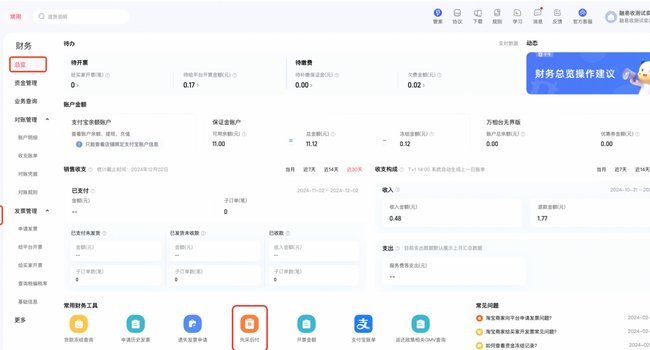
其次,这一模式对项目管理团队提出了较高要求。在实际操作中,必须建立清晰的支付分阶段标准,确保每一阶段的支付都有明确的成果或进度作为依据。例如,设计项目可以通过初期支付获取初步设计方案,然后在设计完成后支付剩余费用。这样的分阶段支付方式既能保障设计质量,又能避免因设计变更导致的额外支出。
此外,“先采后付”在实际操作中需要注意几点。首先,风险分担是关键。在确定支付分阶段时,应与合作方协商明确,明确在哪些情况下可以要求部分或全部预付款的返还。其次,合理分配支付时间节点至关重要,避免因支付频繁导致项目进度滞后。最后,合理设置合同条款,明确违约责任和争议解决方式,是确保模式顺利运用不可或缺的环节。
作为内容创作专家,我认为“先采后付”模式在适用场景下确实能够提升项目管理效率和资金使用效益。它通过灵活的支付方式,平衡了双方的权益,成为项目管理中不可忽视的优化手段。然而,在运用这一模式时,必须结合具体项目特点,合理设计支付条款,确保既能保障合作,又不损害自身利益。只有这样,才能真正发挥“先采后付”的优势,实现项目与资金的双赢。
相关文章
花呗“空转”:债务风险你了解吗?
套花呗行为的本质是通过资金周转实现账面平衡,这种操作往往依赖于消费场景与还款周期的错位。当用户通过分期或借贷手段获取资金后,将部分额度用于偿还花呗债务,表面上形成账面清零的假象。这种模式的核心逻辑在于...
花呗套现风险:封号可能性有多大
近年来,随着互联网金融的兴起,各种借贷服务如雨后春笋般涌现,花呗便是其中最具代表性的产品之一。它以便捷快速的特点吸引了大量用户,然而,随之而来的则是套现行为的频繁出现。对于“套花呗会不会封号”的问题,...
携程拿去花在哪里查看及使用指南
在旅行预订平台中,携程网以其丰富的资源和便捷的服务受到了广大用户的青睐。谈及携程网中的“拿去花”功能,许多用户可能会好奇,如何才能找到并有效利用这一功能。实际上,“拿去花”是携程网推出的一种信用支付服...
揭秘白条出库“秒批”背后的真相
白条出库作为金融工具的延伸应用,其本质是将信用额度转化为可流转的资产形态。当前市场中宣称"秒商家"的平台,往往通过简化审批流程、压缩审核周期的方式吸引用户。这种操作模式在技术层面存在显著悖论——信用评...
美团信用扶持政策解析
美团作为一个广受欢迎的生活服务电商平台,其“给额度”政策已成为众多商家和消费者的关注点。该政策的核心在于通过给予商家一定的信用额度,帮助他们更好地推广产品和服务,并确保商家能够获得持续稳定的交易机会。...
花呗转现平台故障怎么办?
当“花呗转现平台”出现异常时,用户首先需要保持冷静,避免盲目操作导致损失加剧。这类问题往往伴随着系统故障或外部干扰,例如网络连接不稳定、银行服务器维护或是第三方接口暂时关闭等。为应对这一状况,花呗团队...