微信分付提现受阻?这些原因你可能不知道
微信分付作为腾讯生态内的信用支付工具,其套现逻辑本质上是通过消费场景的闭环实现资金流转。用户通过绑定银行卡完成授信后,可将额度转化为现金提现,但实际操作中常出现提现受阻现象。这种困境源于平台对资金流向的动态监控,当系统检测到异常交易模式时,会触发风控机制冻结提现通道。例如频繁的现金提取行为可能被判定为套现风险,导致资金被暂时锁定。这种设计既保护了平台免受金融欺诈,也间接限制了用户的资金流动性。
从金融风险视角观察,微信分付的提现困境往往折射出用户对信用额度的过度依赖。当用户将分付视为替代传统借贷工具时,忽视了其本质是消费信用而非现金储备。一旦出现还款能力波动,系统会优先保障债权人的利益,通过限制提现来降低违约风险。这种机制在2023年某大型电商促销期间尤为明显,部分用户因过度使用分付导致提现失败,最终被迫通过其他渠道补足资金,形成隐性负债。
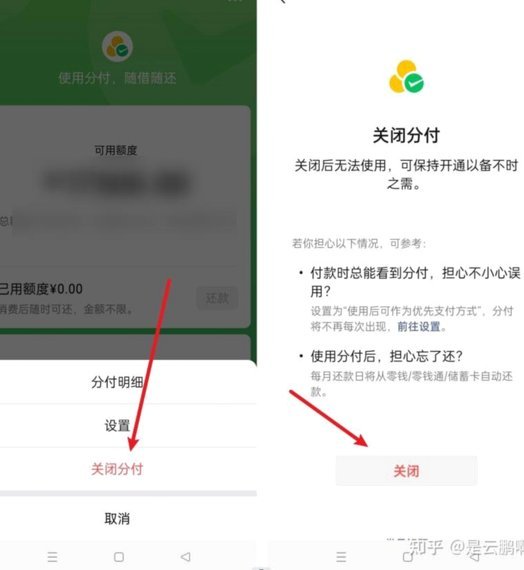
实际案例显示,提现受阻常与用户操作路径相关。例如将分付额度用于非腾讯生态内的线下消费,或通过第三方平台进行资金转移,均可能触发反爬虫机制。某用户曾通过微信分付支付房租,因房东要求现金结算,尝试将额度提现至银行卡时遭遇系统拦截。这种场景暴露出平台对资金流向的严格管控,也警示用户需明确分付的使用边界。
平台风控系统的升级迭代进一步加剧了提现难度。2024年腾讯对分付算法进行优化后,新增了多维度的交易识别模型,包括IP地址追踪、设备指纹分析和交易行为图谱构建。当系统判定某账户存在套现嫌疑时,会自动降低提现额度甚至冻结账户。这种技术手段的强化,本质上是平台在平衡用户体验与风险控制之间的策略调整。
解决提现困境的核心在于重构资金管理思维。用户应将分付视为补充性支付工具而非现金储备,通过设置提现限额、分散资金用途等方式降低风险。同时关注平台政策变动,例如2023年分付新增的"提现冷却期"规则,避免因频繁操作触发风控。建立多元化的资金渠道,才能在享受信用便利的同时,规避流动性危机。
从行业趋势看,微信分付的提现困境映射出数字金融监管的深化。随着央行对支付机构的合规要求提升,平台需在用户体验与风险防控间寻找平衡点。未来可能出现更精细化的额度管理机制,例如基于用户信用评分的动态提现规则。这种演变既是对金融风险的主动防控,也是数字支付生态持续优化的必然方向。
相关文章
羊小咩便荔卡提现失败?原因解析
近年来,互联网金融领域涌现出许多创新产品和服务,“羊小咩便荔卡”便是其中一款具有代表性的借款应用。该平台通过提供灵活的借款服务,满足了众多用户在紧急情况下临时资金周转的需求。然而,在实际操作中,部分用...
花呗:不止是“贷款”,它是如何运作的?
花呗的本质,绝非一个简单的“贷款平台”标签可以概括。若仅从法律和功能层面理解,它仅仅是一个具备信用支付能力的虚拟账户。但从金融科技和消费生态学的视角切入,它展示的是一套高度嵌入生活消费流程的信用信用基...
微信分期还款全攻略
微信分期还款,在数字金融浪潮下,已经成为商家拓展消费能力、消费者灵活安排资金流的重要手段。然而,“怎么还款”这一看似简单的问题,实则隐藏着不少细节和潜在风险。核心在于,微信分期不是传统的贷款,而是基于...
羊小咩黄金回购:不止是回收,更是信任
羊小咩的黄金回购流程,其核心并非简单的金价评估与成交,而是一套精细设计的客户关系维护和价值再传递体系。这远超于“回收黄金”的字面意义,更像是将原本持有者与羊小咩之间建立的信任感,转化为持续性的消费意愿...
微信分付如何提升信用额度
微信分付,这个看似简单的支付工具,实际上已经构建了一个复杂而微妙的借贷生态系统。开通“额度借钱”并非“借钱”,而是通过利用分付的信用评估体系,提升自身在平台上的信用等级,进而解锁更高的消费额度,这笔额...
24小时订单高效变现策略解析
“24小时接单套现”这一模式,在当下的商业环境中,不仅仅是一种交易方式,更代表着一种极度高效、高度精化的运作逻辑。它并非简单的“接单”,而是在于对市场需求的精准捕捉、供应链的优化,以及运作流程的极致简...