花呗平台:数据驱动的信用支付生态
花呗的平台本质是支付宝构建的信用支付生态,其底层逻辑依托于数据驱动的风控体系。通过整合消费行为、社交关系链与地理位置等多维数据,平台实现了对用户信用的动态评估。这种评估机制突破了传统金融信用的静态维度,将消费频次、支付场景、还款习惯等行为数据转化为信用资产。技术层面,平台采用分布式计算架构,通过机器学习模型对海量数据进行实时分析,确保信用评分的精准性与实时性。这种技术赋能使得花呗能够覆盖传统金融难以触达的长尾用户,形成独特的信用评估范式。
消费行为的数字化重构是花呗平台的核心价值体现。当用户将消费行为转化为数据流,平台便能建立精准的消费画像。这种画像不仅包含消费金额、品类偏好等基础信息,更延伸至用户的生活方式与消费动机。例如,高频次的线上购物行为可能映射出用户的消费能力,而特定品类的消费频次则可能揭示其生活需求。平台通过算法对这些数据进行交叉验证,形成动态的信用评估模型,使信用额度与用户实际支付能力形成精准匹配。这种数据驱动的信用体系正在重塑消费金融的底层逻辑。
平台的商业逻辑建立在数据价值的再分配之上。花呗通过将用户消费数据转化为信用资产,实现了金融服务的轻量化部署。商家端获得的不仅是支付工具,更是用户消费偏好的实时数据流。这种数据反哺机制使得平台能够精准预测消费趋势,优化供应链管理。同时,平台通过分期服务创造的现金流,为金融机构提供了稳定的资金池,形成良性循环。这种模式将传统金融的高门槛降低至移动支付的普惠层级,实现了金融服务与消费场景的深度耦合。
社会层面,花呗平台正在重构信用体系的底层逻辑。当消费行为成为信用凭证,个人信用资产开始具备可量化、可交易的属性。这种变革催生了新的信用经济形态,用户通过消费行为积累的信用分,可转化为借贷额度、优惠权益等现实价值。然而,这种信用体系的扩张也带来了数据隐私与过度消费的隐忧。平台在推动金融普惠的同时,需平衡数据安全与用户权益,避免信用体系异化为新型的消费陷阱。
未来,花呗平台的演化将取决于技术迭代与监管框架的协同。随着AI技术的深入应用,信用评估的精准度将持续提升,但算法黑箱问题仍需技术伦理的约束。监管层面的穿透式管理将确保平台在创新与风险防控间保持平衡。当信用体系与实体经济深度融合,花呗平台或将演变为数字经济时代的重要基础设施,其影响力将超越单纯的支付工具范畴,重塑现代消费社会的运行规则。
相关文章
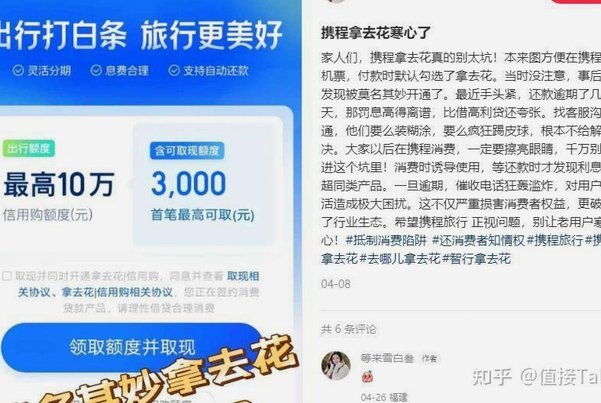
携程拿去花实名怎么取消?
在携程平台上,用户可能会遇到需要注销“拿去花”功能实名认证的情况。这种操作通常是为了更改账号信息、恢复密码或解决登录问题。注销实名认证的具体步骤如下: 首先,打开携程客户端或访问官网,找到“个人中...
如何正确使用便利套保护自己与伴侣
便利套,作为一种现代亲密生活中的必需品,其使用方法看似简单却蕴含着科学与艺术的结合。首先,选择合适的尺寸是第一步,市面上提供的大小各异的产品能够满足不同需求,确保选用符合个人或伴侣身体尺寸的产品至关重...
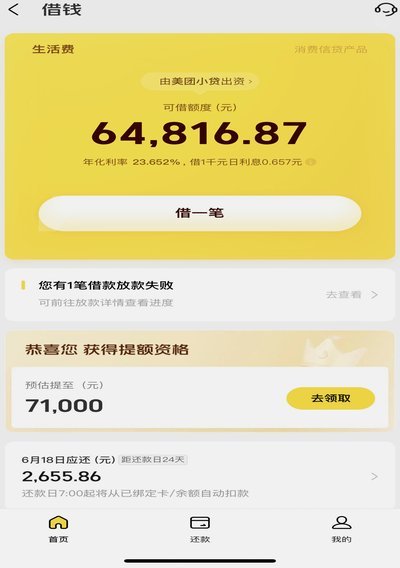
美团生活费额度受限怎么办?
美团生活费额度受限往往源于系统对用户信用画像的动态评估。当额度无法提现时,需先排查是否触发风控机制。例如连续逾期记录、账户活跃度不足或消费场景单一可能被系统判定为风险信号。此时建议优先核查近3个月的还...
携程拿去花提现方法详解
携程拿去花是一种由携程推出的信用支付工具,用户可以通过它来预订酒店、机票以及其他旅行服务。关于“携程拿去花可以提现吗”的疑问,在深入分析后,我们可以得出几个关键结论。 首先,从平台规则来看,携程拿去...
得物额度提现方法详解
了解得物平台的用户往往关心如何将积累起来的额度提现,这是一个值得深入探讨的话题。首先需要明确的是,“得物”是一款专注于潮流商品交易的电商平台,其独特的支付方式之一便是通过虚拟的“额度”,即用户在平台上...
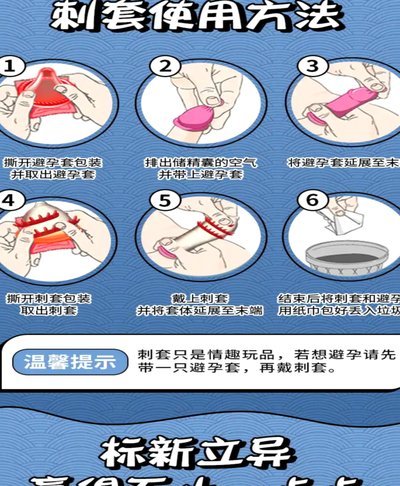
便利套正确使用方法详解
便利套,作为一种常见的避孕工具,在使用时需要注意正确的操作方法和注意事项。首先,了解其种类与选择是至关重要的。市面上的便利套主要分为乳胶、天然膜以及合成材料等多种类型,不同材质可能对敏感肌肤有不同的适...