微信分付为何不给商家用?
微信分付,最初的设计理念是简化小额支付流程,鼓励用户间的零散消费。然而,随着其普及,我们也逐渐发现一个令人困扰的问题:很多时候,我们尝试通过微信分付向商家付款时,却会遇到“无法支付”的提示。这不仅仅是个技术性故障,更反映出微信分付在实际应用中存在的诸多问题与商家的接受程度不足。核心原因并非单纯的技术漏洞,而是由于微信分付模式本身并不完全适应商家收款的需求。传统POS机的便捷性、支持多种支付方式以及商家对安全和效率的追求,使得微信分付在某些场景下显得笨拙,尤其是在需要较高金额或频繁交易的情况下。更重要的是,许多小型商家并未主动接入微信分付体系,他们更习惯于使用传统的现金、银行转账或者第三方支付平台,这与微信分付的普及逻辑格不合。
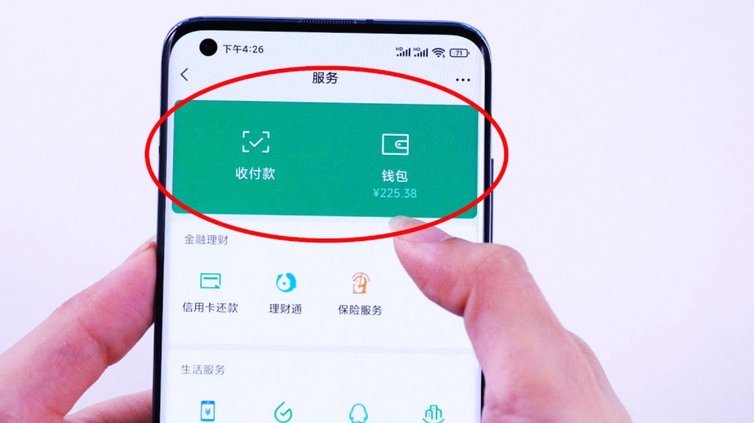
“无法支付”的背后,隐藏着多种技术和流程上的限制。微信分付的核心在于用户间的实时转账,对于商家而言,这本身就意味着额外的操作复杂性。用户需要将资金转移到商家的微信账号,而非商家直接接收到付款。这种机制导致了信息不对称以及延迟的支付体验,尤其是在高峰时段或网络状况不佳的情况下,更容易出现支付失败的情况。此外,微信对商户账户的审核流程相对严格,对于未注册营业执照或资质不符合的商家,其分付账户可能无法正常使用。这种限制也影响了更多潜在商家的加入,从而进一步缩小了微信分付的应用范围。更细致地观察会发现,即便支付界面显示“支付成功”,实际资金可能并未及时到达商户账户,存在着资金流动的滞后现象。
除了技术层面的问题,微信分付在商家端的推广和引导也相对不足。微信自身的用户画像主要集中在年轻群体和日常消费场景,对于需要进行较大额支付的商业交易场景的覆盖率仍然较低。这意味着,即便有用户尝试使用微信分付向商家付款,但商家未必意识到该功能的存在或者不清楚如何操作。缺乏有效的宣传和教育,导致了部分商家对微信分付的认知不足,甚至将其视为一种不常用的支付方式。更重要的是,微信平台并未提供足够完善的商家服务体系,例如:实时的交易报表、便捷的收款流程以及专业的售后支持,这使得商家在运营上缺乏信心。
解决“无法支付”问题的根本在于构建一个更加成熟和高效的生态系统。这意味着需要进一步优化微信分付的技术架构,提升支付速度和稳定性;简化商户注册流程,降低准入门槛;加强对商户账户的安全管理,保障资金安全;并建立完善的商家服务体系,提供全方位的支持。此外,微信也应该积极推广其在商业场景中的应用,鼓励更多商家接入分付体系,同时也要平衡用户体验和商业价值,找到一种可持续发展的模式。最终目标是让微信分付真正成为商家收款的一种便捷选择,而非仅仅是个人间的转账工具。
相关文章
花呗:不止是“贷款”,它是如何运作的?
花呗的本质,绝非一个简单的“贷款平台”标签可以概括。若仅从法律和功能层面理解,它仅仅是一个具备信用支付能力的虚拟账户。但从金融科技和消费生态学的视角切入,它展示的是一套高度嵌入生活消费流程的信用信用基...
花呗套现手续费多少
### 蚂蚁借呗套现费用深度解析 套现花呗的核心成本在于手续费,通常为借款金额的1%-3%,具体费率取决于借款用途和平台政策。例如,用于消费分期的手续费可能较低,而用于信用贷款的手续费则相对较高。此...
花呗的崛起
花呗怎么可能?这句话看似矛盾,但在当下社交媒体的语境中却蕴含着深刻的社会逻辑。花呗作为一个以短视频内容为主的社交平台,之所以能够崛起并赢得用户群众的喜爱,与其创新的运营模式无关,更与其用户生成内容的泛...
拿去花取现的双面镜像
消费主义的浪潮席卷之下,人们渴望的不仅仅是购买力,更是一种即时满足的自由。“拿去花取现”这一现象,表面上是金融服务的创新,实则折射出当代人消费行为的深层变革。它打破了传统信贷的束缚,将消费与支付的界限...
花呗天猫秒套是否真实存在
花呗天猫秒套,这个概念在电商和金融圈内已非新鲜事,其真伪的讨论也从未停歇。它指向的是一种利用花呗的特殊规则和天猫平台的促销活动,通过快速的连续消费和还款,在短时间内多次获得返利或优惠的模式。表面上看似...
花呗套现风险高,别乱操作
近年来,“套花呗现金”的行为在网络上时有出现,这种做法虽然能够带来一定的短期利益,但也伴随着巨大的风险。简单地讲,“套现”指的是通过非正规渠道将信用卡或借款平台的信用额度转换为现金的行为,而“套花呗现...