扫花呗到账钱去哪儿了?真相揭秘
扫花呗到账资金的“去向不明”,其根源并非简单的资金丢失,而是用户对复杂的线上支付清算周期缺乏结构化的认知。当消费者发起一笔资金划转,系统层面记录的往往是一个虚拟的、多步骤的交易指令链,而非单一的现金交接行为。用户习惯于等同于银行卡进账的即时可见性,却未能理解支付网关、第三方平台和接收方银行之间存在的时滞节点。这笔钱的流转,经历的是从“用户可支配额度”到“平台锁定状态”,再到“商户结算周期”的多次状态切换。每一次切换,都意味着资金的流转路径被平台逻辑封装,使得资金在用户的消费账本和最终到账账本之间,产生了一层肉眼不可见的“算法隔离带”,导致用户在查询时,只能看到一个中间状态,而非最终的实体结果。
深入分析其资金流转的底层机制,必须绕开用户界面层面的展示,追溯到银行和支付机构的底层清算账本。扫花呗到账的本质,首先是一笔“预授权”的扣款指令,它如同一个临时性的资金占位符,锁定用户卡片或平台的消费额度,目的在于保障交易的履约能力。然而,真正的“到账”和资金的最终释放,则要等待商家完成其结算周期(Settlement Cycle)的确认和对账流程。平台会经历多层资金池的透支与回补,这一过程中,费用扣除、税收代扣以及平台运营成本的划拨,都在后台的清算节点完成了无声的“收割”。因此,用户所看到的“缺失”,往往是资金在这些透明度极低的、后台结算环节被系统化分解,用于支付手续费、结算差价或系统维护冗余的体现。
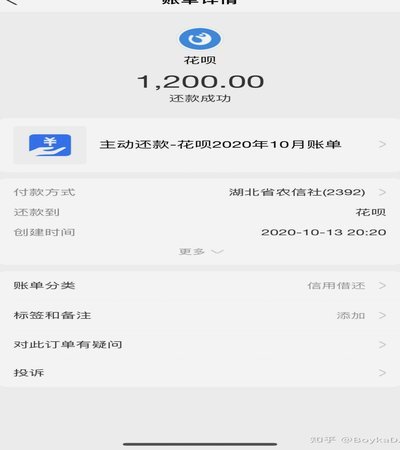
此外,造成用户“找不到钱”的认知陷阱,往往隐藏在支付生态系统的多层次设计中。一个常见的误区在于将交易的“发起成功”等同于资金的“最终到账”。实际的操作中,资金可能会首先进入“待定结算池”,处于一个平台高度可控但用户无法直接查询实时的灰色地带。这里的资金,尚未跨越所有参与方的风险校验节点。另一种难以察觉的消耗,是交易的不可逆费用。这些费用并非直接从用户支付的额度中划走,而是以碎片化、后台扣减的形式存在,往往与其他账单项混淆,导致用户仅关注交易总额的变化,而忽略了支付链条中持续发生的、微小而必然的系统性扣除。
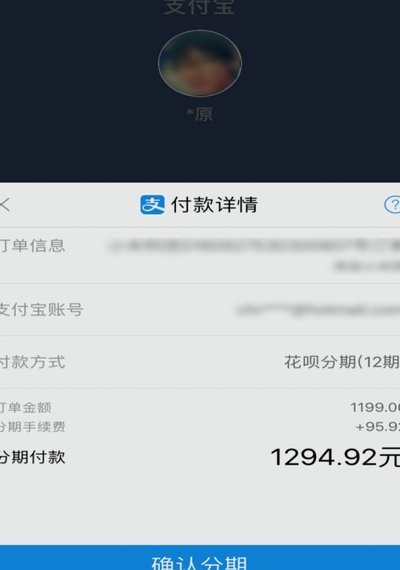
从内容创作和金融分析的角度来看,解决“扫花呗到账钱去哪里了”的终极思路,不是寻求一个单一的“答案”,而是建立用户完整的资金流向模型。我们必须让用户明白,在当前的支付结构下,资金的流转路径是高度网络化的、去中心化的,其任何一环节的卡顿、延迟或扣减,都不会在用户的支付凭证上得到即时且清晰的具象化反馈。理解这一点,有助于用户从一个“交易执行者”视角,切换到一个“资金账目监控者”的专业视角。这要求用户具备理解底层清算账目、区分预扣款与实际划账、并理解每一笔手续费的构成逻辑的能力。缺乏这种底层认知,使得用户只能停留在“查账”层面,无法触及“透视”账本,自然就会误判资金的流失。
相关文章
携程拿去花提现方法详解
携程拿去花是一种由携程推出的信用支付工具,用户可以通过它来预订酒店、机票以及其他旅行服务。关于“携程拿去花可以提现吗”的疑问,在深入分析后,我们可以得出几个关键结论。 首先,从平台规则来看,携程拿去...
得物余额提现到支付宝多久到账?
得物余额提现至支付宝的时效性与平台资金流转机制紧密相关。从技术架构角度看,得物采用分层结算系统,用户余额需经平台风控校验后,通过第三方支付通道对接支付宝。该过程涉及多节点数据同步,包括订单状态核验、资...
得物钱包提现全攻略:安全可靠的步骤指南
得物钱包的提现机制,与其说是一项简单的操作,不如说是用户体验设计的精妙体现。得物作为一个依托海量个人闲置商品的交易平台,其钱包体系的设计必须兼顾效率、安全和用户便利性。提现流程并非一蹴而就,而是建立在...
得物提现流程详解
得物平台的提现流程涉及用户账户的资产管理与交易结算,核心在于将平台账户内的资金安全、合规地转出至指定银行账户。用户首先需确保账户已完成实名认证,这是提现的前提条件。平台会通过人脸识别或身份证信息验证,...
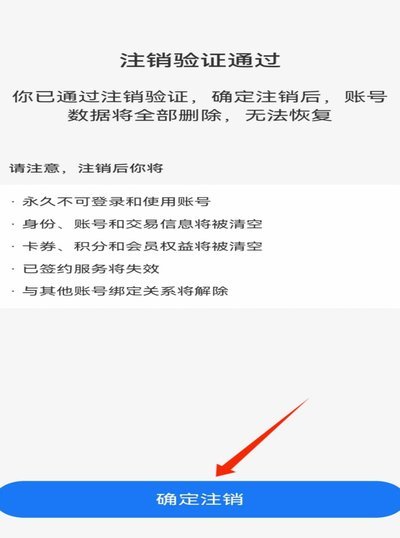
分期乐账号注销详细步骤
随着互联网金融的发展,越来越多的人选择使用分期乐这类消费金融服务来满足自己的消费需求。然而,在某些情况下,用户可能会发现自己不再需要这样的服务,或者想换用其他平台提供的产品和服务。在这种时候,了解如何...
便荔卡包:支付宝旗下的数字支付平台
便荔卡包,这个名称乍一听似乎有些陌生,但实际上它是一个近年来在市场上逐渐崭露头角的数字支付工具。便荔卡包隶属于阿里本地生活旗下的支付宝平台,在一定程度上强化了其在线下消费场景中的应用和体验。通过与各大...