没商家码能套现分付吗?详解其风控逻辑与合规方案
分付机制的设计初衷是通过技术手段实现资金闭环管理,其核心逻辑在于将消费行为与商家资质绑定。没有商家码的情况下试图套现,本质上是绕开平台风控体系的尝试。这种操作可能涉及伪造交易流水、虚构消费场景等行为,不仅违背平台规则,更可能触碰《电子商务法》关于资金安全的强制性条款。技术层面,分付系统通常通过API接口与银行、支付机构实时对接,任何脱离商家码的交易都可能因无法验证资金来源而被系统拦截。
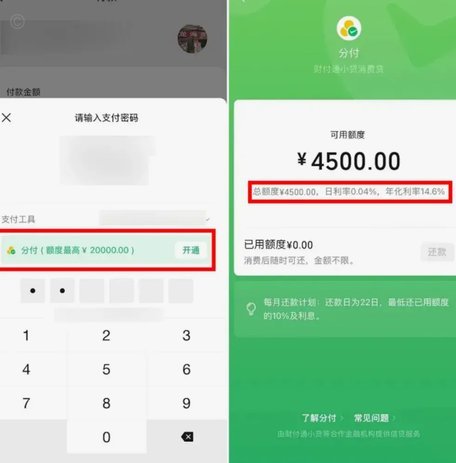
从技术漏洞利用的角度看,部分用户试图通过虚拟商户号、第三方支付通道等手段实现套现。这类操作往往依赖于支付接口的权限漏洞或商户资质审核的盲区。但随着监管科技的发展,支付机构已普遍采用AI风控模型,能通过交易频次、地理位置、设备指纹等维度构建多维验证体系。即便成功绕过部分技术防线,套现行为仍可能因资金流向异常触发反洗钱系统的预警,导致账户被冻结甚至法律追责。
合规替代方案中,企业可通过正规渠道申请分付额度,将资金用于供应链金融、员工报销等合法场景。例如,部分平台允许企业将分付额度转换为经营性贷款,既满足资金周转需求,又符合财务合规要求。个人用户若存在资金需求,可优先考虑正规消费金融产品,避免因短期套现行为影响征信记录。平台方则应强化商户资质审核,通过动态风险评估模型识别异常交易,同时完善用户教育体系,明确告知违规套现的法律后果。
监管层面,近年来央行、银保监会持续加强对支付机构的合规检查,要求支付接口必须与真实商户绑定。2023年《支付结算办法》修订版明确禁止任何形式的套现行为,对违规机构实施阶梯式罚则。技术发展层面,区块链溯源、数字孪生等技术正被用于构建更精准的资金流向追踪系统。这些趋势表明,任何试图绕开商家码的套现行为,最终都将面临技术拦截与法律追责的双重困境。
相关文章
分期乐为何额度减少?解析背后原因
分期乐的额度问题,并非简单的“没钱”就能解释,实际上涉及到一个复杂的信用评估体系和风险控制机制。分期乐作为一种新兴的消费金融产品,其额度审批流程与传统银行贷款有着本质区别。它依赖于大数据风控,主要考量...
黑户高息短期贷:风险与警惕
“黑户秒下3000期限3个月”这一行为,在金融市场中并非罕见,却又饱含着极高的风险和潜在的法律问题。从专业角度来看,这实际上是一种在极度紧迫的情况下,利用他人资金进行短期杠杆操作的行为。先来分析一下“...
微信分付商家取现能用现金吗
近年来,微信支付以其便捷的支付方式以及不断扩展的服务范围赢得了广大用户的青睐。其中,“分付”作为一种创新型金融服务工具,在满足用户消费需求的同时,也引发了一系列的关注与讨论,特别是关于“微信分付取现商...
便荔卡现金提取的合规方法
便荔卡作为一种新兴的金融服务工具,迅速在市场上占据了一席之地。它以便捷的操作和较高的信用额度吸引了大量用户,但在享受其便利的同时,许多持卡人也会疑惑如何利用这种卡片获得现金流动性的最大化。实际上,“套...
京东白条加油包攻略全了解
针对“京东白条加油包怎么套出来”的问题,我们可以从多个角度进行探讨。首先需要明确一点,“套出”这个词可能有些误导性,因为京东白条本质上是一种金融服务产品,并不是传统意义上的优惠券或礼品卡。理解这一点有...
24小时紧急资金求助热线详解
首先,需要明确的是,在讨论如何进行24小时分付套现之前,我们必须指出这种行为存在严重的法律风险。正规金融机构通常会严格禁止任何形式的贷款或分期付款用于非法活动,如赌博、购买非法商品等。因此,任何有关此...