携程“花”的陷阱
打开预订页面,原本纯粹的行程规划被层层叠叠的金融入口覆盖。一键开通、默认勾选、秒级到账,这些设计刻意模糊了消费与借贷的边界。用户在搜索机票酒店时,注意力本应集中在价格与时间线上,却被携程引导至额度申请选项。这种将工具属性让位于资金杠杆的做法,不仅打断了使用节奏,更在潜意识里植入先享后付的心理暗示。当便捷演变为诱导,平台的商业野心便暴露无遗。
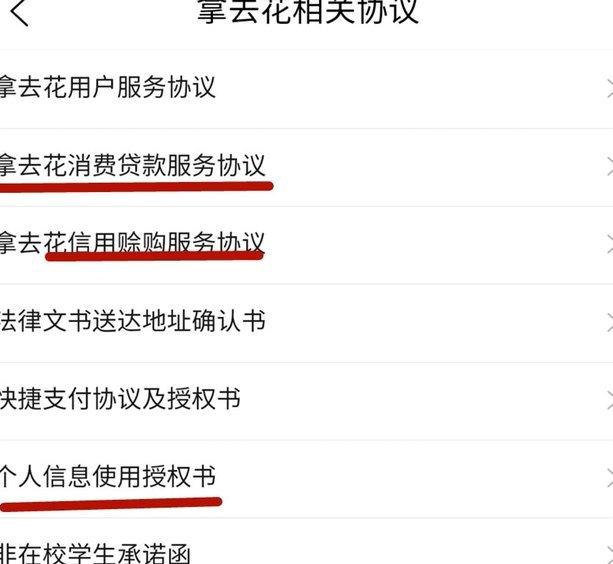
剥离旅行场景的外衣,拿去花本质上属于高周转的消费信贷。表面上的免息或低息只是获客钩子,真正的利润来源于逾期罚息、手续费叠加以及征信记录的隐性绑定。部分用户在未清晰认知还款规则的情况下完成激活,随后面临账单拆分、利率动态调整等复杂条款。信用评估机制缺乏透明反馈,额度提升与催收提醒却极为精准,这种不对称的信息结构将金融风险转嫁给普通消费者。
此类金融化操作并非孤立现象,而是OTA平台在流量红利见顶后的必然选择。当传统住宿与机票的佣金空间被压缩,信贷抽成成为维持财报增长的关键引擎。产品交互中大量采用摩擦移除策略:借款流程极简,还款入口却需多层跳转;账单提示语用词模糊,逾期后果描述刻意轻描淡写。技术团队深谙行为经济学中的默认选项效应,将用户置于被动接受的境地。
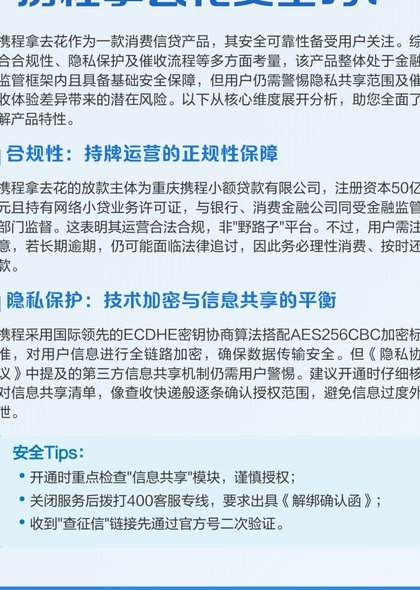
旅行平台的核心资产始终是信任纽带,而非资产负债表上的放贷规模。当金融工具凌驾于服务本质之上,用户对价格的敏感度会让位于对规则的不确定性恐惧。监管框架逐步收紧的背景下,产品若继续依赖信息差与体验割裂换取增速,终会遭遇反噬。回归交易透明、强化风险提示、尊重用户选择权,才是避免品牌声誉受损的理性路径。
相关文章
分期乐为何额度减少?解析背后原因
分期乐的额度问题,并非简单的“没钱”就能解释,实际上涉及到一个复杂的信用评估体系和风险控制机制。分期乐作为一种新兴的消费金融产品,其额度审批流程与传统银行贷款有着本质区别。它依赖于大数据风控,主要考量...
便荔卡包逾期怎么办?
### 便荔卡包逾期了怎么办?深度解析与实用解决方案 #### 一、逾期的本质与潜在风险便荔卡包作为银行发行的电子卡包服务,本质上是一种结合账户管理与支付功能的金融工具,其有效期通常与账户绑定的借记...
美团月付如何取现
# 美团月付取现:便利与风险的权衡 在这个信用消费盛行的时代,美团月付的出现无疑为用户提供了更为灵活的支付选择。当我们谈论“美团月付取现”这一行为时,实际上是在探讨一个关于即时满足与未来责任的微妙...
花呗转现平台故障怎么办?
当“花呗转现平台”出现异常时,用户首先需要保持冷静,避免盲目操作导致损失加剧。这类问题往往伴随着系统故障或外部干扰,例如网络连接不稳定、银行服务器维护或是第三方接口暂时关闭等。为应对这一状况,花呗团队...
白条取现功能为何频繁受限?
白条取现,近年来随着消费信贷的普及,逐渐成为一部分用户获取短期流动资金的选择。然而,不少用户在实际操作中遭遇“取不了”的困境,这并非简单的技术故障,而是一个涉及平台机制、用户资质、以及潜在风险的复杂问...
美团月付套现:风险你了解吗?
很多人对美团月付持有工具思维,误以为它能像信用卡一样灵活变现。实际上,这属于平台信用消费额度,核心用途限定于生活消费场景。网络上流传的所谓“设置入口”,多为利用信息差进行的诈骗手段。真正的设计初衷是解...