分付套现:隐秘资金流动新路径
实现资金流的分散化和分批提取,本质上是对单一支付节点的风险规避和资本流动的优化配置。传统的单一支付渠道往往会形成清晰的资金痕迹,限制了资金的流通上限。因此,专业化的分付套现机制,其核心逻辑并非简单的“拆单”或“多方接收”,而是建立了一套复杂的、多层级的资金路径图谱。这种图谱要求操作者对底层支付生态的结构缺陷具备极高的认知,能够识别出各大平台在结算周期、风控阈值和合规监测点上的时间差与空间漏洞。这需要一套跨越多个业态(例如电商、游戏、金融小贷、虚拟商品交易)的联动机制,将初始的营收流打散成无数个具有各自合法场景的支付组件,最终实现资金池的隐形回笼和最大化获取。
从实际的运作渠道来看,分付套现已高度依赖于新兴的、非传统金融化的支付场景。成熟的模式不再局限于简单的第三方支付代收,而是深度嵌入到供应链金融和B2B服务结算的尾部环节。例如,利用虚拟商品的购买和销售周期差异,通过设立多个下游采购节点,形成环环相扣的付费链条。资金在A平台完成采购款支付,再通过该采购款产生的信用额度,跳转至B平台获取虚拟服务;以此类推,通过“消费-信用-回款”的结构化循环,使得最终的资金出口无法被单一的支付监管系统捕捉,有效地将现金流分散到了不同业务主体和不同的地理清算网络中,形成多维度的离散化通道。
然而,这种高度结构化的资金路径图谱,必然会触碰到多个监管的交叉红线,这也是风险所在。最关键的监控点在于支付链条的起始点与终结点,监管机构的核心关注点始终是资金流的最终受益主体和不合理的资金回流比例。当分付套现的行为过度追求规模效应而牺牲了业务逻辑的真实性时,其高风险暴露便显现。特别是在涉及跨境资金结算以及游戏内虚拟经济的退出机制时,一旦流程设计存在“虚增交易量”或“套利性质明显”的嫌疑,将立刻触发Anti-Money Laundering(反洗钱)和反不正当交易的最高级别预警,导致资金通道的瞬间冻结或合规要求的大幅提高。
展望未来,资本流动的分付套现机制不会消亡,但其运作复杂度和可追溯性只会呈指数级增长。技术进步将促使套现渠道更趋向于“链上”和“智能合约”驱动的自动化结算。例如,利用区块链技术构建的DeFi(去中心化金融)和Web3生态,天然具备去中心化、去中介化的特性,理论上为资金流提供了更难以被传统监管捕获的路径。但从监管应对层面看,各国监管机构已经开始研究“基于行为的实时审计模型”(Behavioral Real-time Audit)。未来,任何超出常规业务模型的异常交易模式,无论其多么复杂和分散,都会受到更精细化的算法模型实时捕捉,使得资金路径的隐形化越来越难以维持。
相关文章
商家套现:信用卡积分变现金的秘密
商家套现,通常是指商家利用各种手段将信用卡积分、优惠券或未使用的预付款转化为现金。这种行为不仅在餐饮、零售等行业较为常见,近年来随着在线支付和数字货币的发展,也逐渐向电商、娱乐甚至旅行预订领域渗透。...
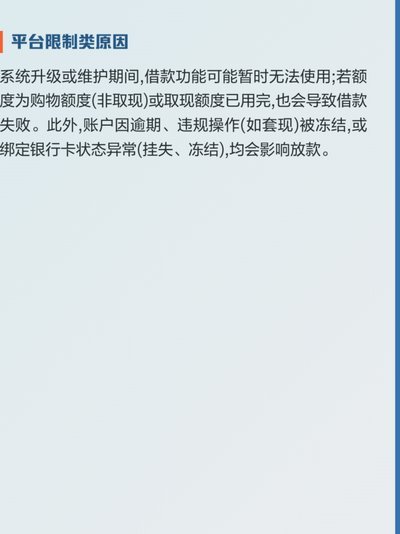
分期乐为何额度减少?解析背后原因
分期乐的额度问题,并非简单的“没钱”就能解释,实际上涉及到一个复杂的信用评估体系和风险控制机制。分期乐作为一种新兴的消费金融产品,其额度审批流程与传统银行贷款有着本质区别。它依赖于大数据风控,主要考量...
如何将复杂功能模块独立化
### 从代码中提取独立功能:如何将“花套”转化为核心模块 在现代软件开发中,项目的复杂度不断提高,功能模块之间的耦合度也随之增加。在这种背景下,“如何将某个功能模块独立出来”成为一个常见的技术挑战...
巴西时间:一场文化与效率的对话
“取消巴西时间”并非一个简单的时钟调速,而是反映出巴西社会与时间的复杂关系。这种文化现象的根源在于对时间流逝概念的灵活理解,更像是巴西人对待生活的态度:节奏舒缓、注重人际关系,而非以效率为首要目标。在...
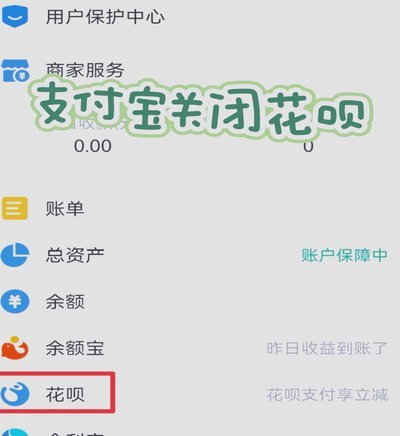
如何安全关闭花呗秒套平台
在当今互联网金融快速发展的背景下,"花呗秒套平台"这一概念逐渐浮出水面,引发了广泛关注与讨论。这类平台声称能够帮助用户绕过支付宝的限制,快速提取花呗额度,看似提供了一种便捷的金融服务,实则暗藏诸多风险...
套花呗乱象:风险与挑战
近年来,随着移动互联网的迅速发展和消费者需求的变化,“套花呗”的应用软件如雨后春笋般涌现。这些应用程序试图通过各种手段帮助用户将消费转化为花呗账单分期支付,以实现资金周转、优化信用记录等目的。然而,在...