分期乐额度被锁怎么办
分期乐额度无法提现的核心矛盾在于平台风控模型与用户实际需求的错位。当系统判定用户信用风险高于预设阈值时,算法会自动收缩授信额度。这种机制本质上是平台对资金安全的防御性策略,而非单纯的技术故障。用户需意识到,额度冻结往往与账户活跃度、还款行为模式、消费场景多样性等多维度指标相关,而非单一维度的信用评分。例如,频繁申请额度或短时间内多次提现可能触发反欺诈机制,导致系统误判为高风险行为。
解决路径应从数据维度进行重构。建议用户通过分期乐APP的"额度评估"功能,获取详细的授信评分报告。该报告会披露影响额度的核心因子,如近3个月还款准时率、账户活跃周期、消费场景匹配度等。针对评分项的薄弱环节,可采取针对性优化措施。例如,若发现消费场景单一,可尝试在不同品类间轮换消费;若还款准时率低于标准,需建立强制提醒机制,确保账单日与工资到账日形成固定周期。
平台算法的动态调整特性要求用户建立持续优化思维。建议每季度主动提交"额度优化申请",配合提供收入证明、消费流水等辅助材料。这些数据能帮助系统重新校准风险评估模型,尤其在用户收入结构发生变动时,及时更新财务信息可避免额度被低估。同时,注意避免在短期内集中申请多个平台额度,这种行为可能被系统识别为套利风险,进而触发额度管控机制。
对于长期存在额度瓶颈的用户,可考虑建立"信用资产组合"。通过合理分配消费场景,在电商、教育、出行等领域形成多元化消费记录,有助于构建更立体的信用画像。同时,建议将分期乐与银行信用卡、消费贷产品形成协同,通过不同平台的信用数据交叉验证,提升整体授信能力。但需注意,任何新增信贷行为都应建立在还款能力评估基础上,避免陷入多头借贷的债务漩涡。
相关文章
美团额度提现多长时间到账
美团额度提现到账时间是一个经常被用户关注的话题,尤其是在需要紧急用钱的时候。美团提供了一种便捷的资金管理方式——信用额度,让用户可以在消费时先行支付,随后再通过多种方式进行还款或提现操作。然而,在实际...
携程拿去花实名怎么取消?
在携程平台上,用户可能会遇到需要注销“拿去花”功能实名认证的情况。这种操作通常是为了更改账号信息、恢复密码或解决登录问题。注销实名认证的具体步骤如下: 首先,打开携程客户端或访问官网,找到“个人中...
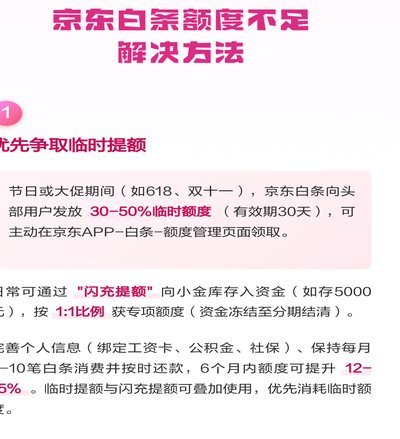
白条额度怎么使用
白条额度,在个人理财中扮演着一种微妙的角色,它远不止一个简单的“小额信用卡”的替代品。要真正理解如何有效利用白条额度,需要摒弃了传统信用卡思维中的“信用评分”和“未来支出预估”的偏颇。白条额度更像是一...
羊小咩黄金回购:不止是回收,更是信任
羊小咩的黄金回购流程,其核心并非简单的金价评估与成交,而是一套精细设计的客户关系维护和价值再传递体系。这远超于“回收黄金”的字面意义,更像是将原本持有者与羊小咩之间建立的信任感,转化为持续性的消费意愿...
花呗套现:套路与防范
花呗的额度分配机制是套现行为的核心逻辑。平台通过用户消费频次、还款记录、信用评分等维度动态调整额度,而部分用户通过刻意制造高频小额消费场景,使系统误判其消费能力。例如,将大额支出拆分为多个分期账单,或...
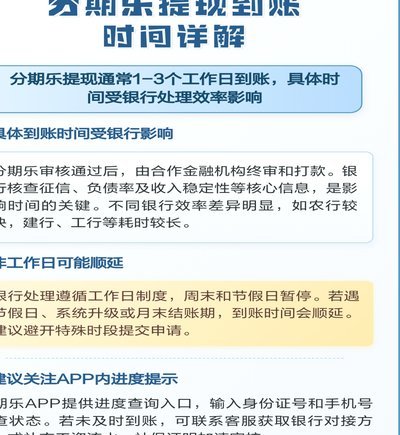
多种方式灵活选择
分期乐提现的流程看似简单,但其中的细节却值得我们细细品味。很多用户可能只关注最终能否成功取出钱财,却忽视了提现策略对资金周转的影响。 事实上,分期乐的提现方式并非单一。除了常见的一般提现,还提供“...