分期乐购物额度如何取现
分期乐购物额度的本质并非即时现金,它是一种基于未来消费行为的信用承诺。从金融架构层面看,该额度反映的是平台对用户支付能力的信赖,而非可直接兑现的活期资金。理解其流动性瓶颈,是探讨“取现”方法的起点。大部分设计初衷是为了促成交易和延后还款,而非作为现金流的辅助工具。试图将这个承诺转化为实体资金,必须绕开其原始的消费路径,转向借贷、质押或依赖平台的特定第三方兑付机制。这种跨越承诺到现金的转化过程,其复杂性远超简单的转账操作,涉及复杂的金融风险对冲和潜在的合规边界。任何尝试实现预支或变现的路径,都必须精确锁定平台提供的灰色地带或背后的金融中介生态,而非常规的购物功能界面。
将额度转化为实际现金流动的路径,通常依赖于非标准化的二级市场行为或专业的金融机构介入。当平台没有提供直接的“预支功能”时,个体需要寻求外部解决方案。例如,部分用户会将分期购物记录作为信用背书,在高杠杆的第三方P2P平台或持牌金融机构中进行信用评级优化,以此作为抵押物来获取短期贷款。另一种技术性操作是寻找提供“循环信用转换”服务的微型金融服务商。这些服务商不直接支付额度,而是评估用户信用后提供一笔替代性的现金,用以弥补分期承诺的现金缺口。这种操作的精髓在于“信用嫁接”,即利用消费行为所建立起来的良好信用画像,撬动外部资金,避免了额度自身的流动性陷阱。
探讨这项操作背后的风险模型是至关重要的。将购物额度视为可变现资产,极大地抬高了用户的信用风险敞口。一旦额度被用于外部高杠杆借贷,随之而来的偿还压力不再仅仅局限于原始的分期计划。额外叠加的外部利息、手续费以及潜在的信用报告受损,构成了一个风险叠加效应的恶性循环。此外,任何尝试绕过平台正常流程的取现行为,都存在被平台风控系统识别并冻结额度的风险。从合规角度看,这种跨界操作往往游走在平台服务条款和金融监管的边缘地带。成功的操作者,绝非是单纯寻找“漏洞”,而是对金融生态系统规则和平台算法有深刻的理解,懂得在风险与收益之间找到一个精密的动态平衡点。
高级用户对“分期乐”额度的战略应用,应着眼于最小化资金成本和最大化时间价值。取现并非目的,而是一个加速资金周转的手段。聪明的操作者会将其视为一种“预支营销资金”,而非短期消费工具。例如,将额度用于购买具有高复利潜力的资产,等待资产增值后再完成分期还款,从而实现资产收益对冲了信用成本。或者,通过精确规划购买周期,使得分期款项的支付节奏与外部资金的入账节奏完美对齐,构成一个资金循环系统。这种高级策略要求用户具备专业的现金流管理能力,将分期购物额度的消费行为从简单的“购买”升级为复杂的“财务杠杆工具”,将潜在的负面现金流转化为可预测、可优化的投资路径。
展望未来,随着金融科技和监管环境的不断迭代,分期信用额度的变现模式正在被主流金融机构逐步规范化。过去依靠灰色地带和非标准化操作的“取现”行为,正在被更透明的、受监管的“提前还款预支贷款”或“信用额度贷款”产品所取代。未来的趋势是,平台本身会推出更为标准化的金融工具,将信用承诺直接对接为可供套利的金融衍生品。用户将不再需要依赖外部中介进行复杂的信用嫁接,而是通过统一的App界面,像操作传统金融产品一样,获得额度资金的灵活调用权。这种制度化的转变,标志着分期消费从最初的纯粹营销手段,正式迈向了具备高度金融工具属性的成熟信用体系。
相关文章
携程拿去花实名怎么取消?
在携程平台上,用户可能会遇到需要注销“拿去花”功能实名认证的情况。这种操作通常是为了更改账号信息、恢复密码或解决登录问题。注销实名认证的具体步骤如下: 首先,打开携程客户端或访问官网,找到“个人中...
分付3000操作指南
近年来,随着金融科技的快速发展,“分付3000”这一概念成为了许多消费者关注的话题。实际上,“分付3000”并不是一个确切的金融产品名称,而是通过线上金融平台提供的分期付款服务的一种描述方式。具体操作...
羊小咩的蜕变:从萌系到现实叙事
羊小咩的近期动态呈现出显著的转型迹象。从最初以萌系形象占据流量高地,到如今逐步剥离符号化包装,其内容生产呈现出更复杂的叙事层次。数据显示,其近期视频中出现的职场困境描写、情感纠葛片段,已占据总内容量的...
白条逾期协商延期指南
## 白条逾期怎么协商延期:一份实用指南 白条逾期,对于个人而言,往往并非仅仅是数字上的滞后,更可能引发一系列的压力和潜在的信用风险。直接忽略逾期,并拒绝与债权人沟通,只会被认定为恶意逾期,导致债...
便利套正确使用方法详解
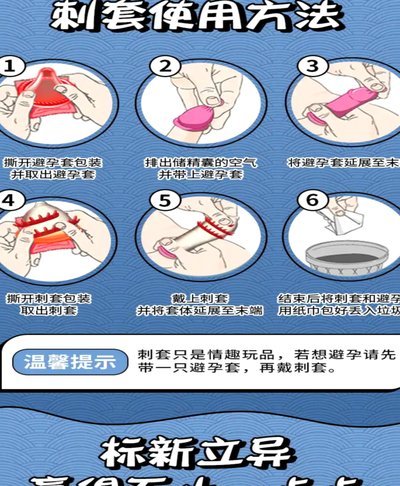
便利套,作为一种常见的避孕工具,在使用时需要注意正确的操作方法和注意事项。首先,了解其种类与选择是至关重要的。市面上的便利套主要分为乳胶、天然膜以及合成材料等多种类型,不同材质可能对敏感肌肤有不同的适...
动态可靠性的艺术
技术系统的可靠性始终是工程学的核心命题。当工程师设计桥梁或航天器时,"可靠吗"的追问往往转化为对冗余设计与验证机制的严苛要求。现代系统通过多重校验算法和故障树分析,将单点失效概率压缩至百万分之一级别。...