鹿优选享花卡提现全攻略:注意事项与步骤详解
鹿优选享花卡的提现机制本质上是将虚拟权益转化为现实价值的闭环设计。用户需先完成账户绑定与身份验证,系统才会开启提现通道。值得注意的是,花卡额度与实际到账金额存在兑换比例差异,这种设计既保障平台资金安全...
分期乐是否合规?深度解析持牌资质与潜在风险
分期乐由美团旗下小贷公司运营,持有地方金融监管部门颁发的网络小贷牌照,属于持牌金融机构。这意味着它不是无照经营的灰色地带,而是受到《网络小额贷款业务管理暂行办法》等法规约束的正规主体。平台上的每笔借款...
便荔卡包 7000 套现,扣除费用后能拿多少?
关于便荔卡包 7000 套现到手多少,市场上很难给出一个绝对准确的数值,因为这取决于多重动态因素。不同的服务商收费标准不一,扣除手续费后的实际金额波动较大。通常这类操作并非官方正规渠道,意味着资金流转...
深度解析羊小咩商城额度获取逻辑与底层机制
数字电商平台上的“额度”并非简单的金钱等价物,它本质上是平台通过设计一套行为激励机制构建的虚拟信用边界。用户试图“套取”的,核心是对这一虚拟边界的过度挖掘和系统逻辑的误用。从系统架构角度审视,这些商城...
拍拍借钱花:数据驱动的创新借贷平台
拍拍借钱花的运作机制建立在数据驱动的信用评估体系之上,其核心逻辑是通过多维度用户行为分析实现资金匹配。平台采用动态评分模型,将用户消费记录、社交网络活跃度、设备指纹等非传统数据纳入评估维度,这种技术路...
羊小咩商城额度高效获取指南
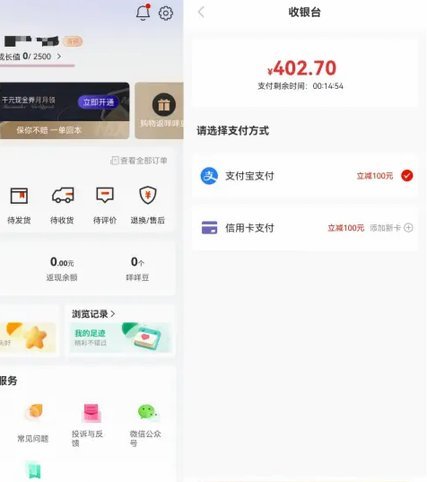
羊小咩商城作为一个新兴的在线购物平台,以其独特的会员制度和积分系统吸引了不少年轻消费者的关注。该平台提供了一种名为“商城额度”的虚拟货币,用户可以通过完成特定任务或参与活动来获得这种特殊的消费方式。那...
多头借贷后还能借哪些钱?
当信用记录被频繁的查询记录与高额的负债率充斥时,传统意义上的“信用额度”实际上已经进入了边际递减的枯竭期。多头借贷的核心症结不在于债务总量,而在于征信画像中表现出的“资金饥渴度”。主流银行和头部互联网...
花呗套现:背后逻辑与争议
花呗最初的设计理念,本质上是“先消费后还”,为用户提供了一种方便快捷的支付方式,尤其是在日常消费场景下。这种模式的成功,很大程度上源于其对用户习惯的精准把握——人们习惯于先体验,再决定是否购买。花呗的...
得物分期无法提现,额度仅限消费
得物分期作为平台提供的信用支付工具,其核心功能聚焦于商品交易场景,而非现金提取。从金融产品设计逻辑看,分期服务本质上是将消费行为拆解为多期还款,资金流向始终绑定特定商品或服务。平台通过风控模型评估用户...
便荔卡包利息高不高?读懂条款算清真实借款成本
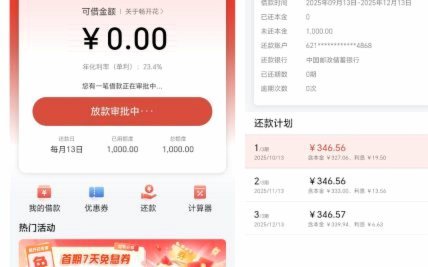
便荔卡包作为一种新兴的消费金融产品,近年来受到了不少消费者的青睐。然而,“便荔卡包利息高不高”这个问题却一直是消费者关注的焦点之一。首先,我们需要明确一点:“利息高低”不能一概而论,它受到多方面因素的...