花呗套现:隐形成本大揭秘
花呗套现手续费的形成机制本质上是资金流动性与风险控制的博弈产物。作为蚂蚁集团构建的信用支付体系,花呗的账期设计本意在于促进消费而非资金转移。当用户通过第三方平台进行套现操作时,实际是将信用额度转化为现...
花呗套现:背后逻辑与争议
花呗最初的设计理念,本质上是“先消费后还”,为用户提供了一种方便快捷的支付方式,尤其是在日常消费场景下。这种模式的成功,很大程度上源于其对用户习惯的精准把握——人们习惯于先体验,再决定是否购买。花呗的...
花呗套现的高风险真相:流程背后需要警惕的后果
花呗套现,表面上看是利用平台功能进行资金周转,实则暗藏着高风险和违规操作。 许多人误以为只要利用花呗的“分期付款”功能,将资金转给第三方,再以分期付款的方式回款,便能实现套现。然而,这种方法不仅存在平...
花呗套贴吧:风险与真实
近年来,随着互联网金融的发展,“花呗套贴吧”这一话题越来越受到关注。这种新兴的网络现象背后不仅包含了消费者对个人财务管理和信用消费的兴趣探究,也折射出了市场对于此类金融服务的真实需求与潜在风险之间的博...
花呗套现注意手续费问题
最近,“花呗”套现这一话题引起了广泛关注,特别是在讨论其手续费问题时。首先需要明确的是,花呗并非一种可以轻易“套现”的金融工具。作为支付宝推出的一款消费信贷服务,花呗主要用于在线购物或线下支付场景中透...
花呗套现操作全解析
花呗的“套现”本质上是一种资金快速周转的行为,利用其便捷性和匿名性,将资金从花呗账户转移到其他账户进行短期交易。要理解这种行为,首先需要明确它并非“非法”,而是对花呗功能的一种巧妙利用。然而,这种操作...
花呗套现的正确方式
最近,随着“套现”这一灰色地带逐渐引起公众关注,“花呗怎样套线”的讨论也层出不穷。实际上,对于广大用户而言,了解并合法合规地使用金融服务工具才是正道。花呗作为一种消费信贷产品,其设计初衷是为了促进消费...
花呗套现:动机与风险解析
近年来,花呗作为一种消费金融工具,在促进便捷支付的同时也引发了用户对其使用方式的讨论。部分消费者通过一些技巧或策略“套现”花呗额度,即利用其超前消费功能获取实际资金,这背后涉及多种动机与复杂性。 首...
花呗套现到底要付多少手续费?
近年来,随着互联网金融的快速发展,“花呗”这种消费信贷产品受到越来越多消费者的青睐。然而,在一些特殊情况下,部分消费者可能会选择套现以获得即期资金周转,但随之而来的则是手续费问题。本文将深入探讨“套现...
花呗套现靠谱吗?如何取消
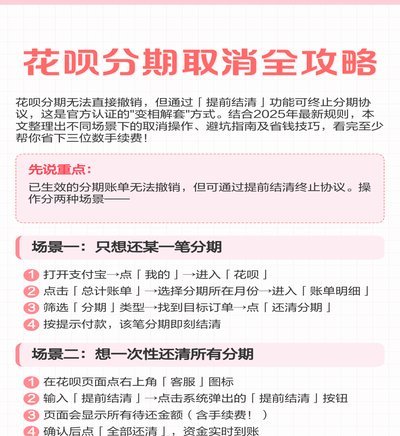
任何涉及到利用信贷工具的非标准操作,本质上都处于金融风控模型的灰色地带。人们提及“用花呗套付款”这种行为,讨论的从来不是一次交易的成功与否,而是其背后的系统性风险与违规成本。从金融科技和风控管理的角度...