解密"套花呗":小心这些消费陷阱
在如今的互联网金融时代,“花呗”已经成为日常消费中不可或缺的一部分。它作为一种便捷的支付方式,通过用户信用授权的方式,在购物时可以提供分期付款的服务,从而帮助消费者更轻松地管理自己的财务。但“套花呗”...
微信分期:别只看“冲动”
将微信分期额度视为单纯的消费透支,视角就过于平面了。一位深度使用者必须将其理解为一种精密的“现金流工具”和“购买力延展装置”。它的核心价值,绝非让用户提前享受购买商品时的即时满足感,而在于优化用户的资...
携程拿去花智能订酒店
### 携程“拿去花”:酒店预订的智能革命 在酒店预订领域,携程的“拿去花”功能或许已经颠覆了传统预订模式。它不仅仅是一个简单的预订工具,而是一种基于用户行为数据和场景化需求的智能匹配系统。拿去花的核...
白条透支机制解析:如何安全又高效使用信用额度?
白条本质上是一种循环、高频率的信用透支工具,其设计逻辑并非提供“大额资金”,而是解决用户突发、小额、短期的现金流缺口。从金融结构角度看,了解其底层机制比单纯询问“怎么借”更为关键。它基于用户历史消费数...
如何查询分期乐信用额度
了解分期乐的信用额度,对于用户而言至关重要。首先,可以通过下载并安装分期乐App来实现这一目标。注册登录后,在首页点击“我的”,进入个人中心页面,即可在上方看到当前可用的信用额度信息。 除了App查...
携程随便花如何还款
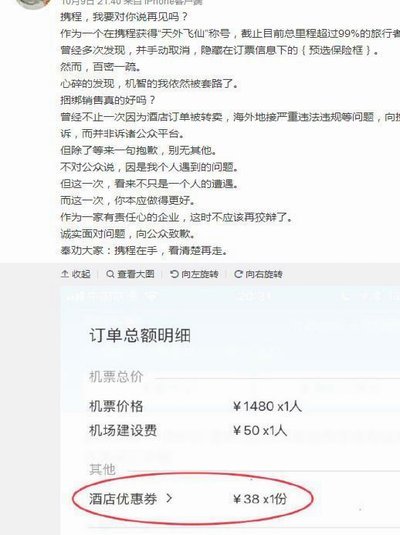
每一次在携程平台上的预订消费,其本质都是一次信用额度和服务周期的绑定。用户所提及的“随便花”困境,并非简单的资金过剩,而是指在缺乏精细化财务规划的情况下,即时消费冲动导致的累计账单结构复杂化。深入理解...
便荔卡额度如何变现?提现流程与注意事项一文了解
便荔卡作为一种金融工具,其额度提现方式多样,但具体操作流程与所需材料可能因平台不同而有所差异。首先,要明确的是,便荔卡的使用范围和提现规则一般都由发卡机构严格规定。用户在首次使用时应仔细阅读并理解相关...
提现成功背后的结算迷局
所谓的“提现成功,放款失败”并非一次简单的技术故障,它本质上揭示了现代数字支付系统中,用户感知界面与底层资金清算流程之间的结构性脱节。当系统提示用户提现成功时,该通知信息仅仅意味着资金请求成功通过了平...
微信分付套现手续费:暗藏风险与监管挑战
微信分付作为便捷的线上支付工具,其手续费政策一直是商家关注的焦点。然而,近年来,“微信分付套现手续费”这一现象悄然出现,引发了行业讨论。这种行为通过利用微信分付功能的漏洞,将部分交易资金以虚拟方式转移...
花呗兑现:商家选平台指南
花呗兑现市场的生态正在经历结构性分化,头部平台凭借技术壁垒和流量优势持续扩大市场份额。以某聚合支付平台为例,其通过API接口接入多家服务商,形成动态竞价机制,用户可实时查看不同渠道的费率差异。这种模式...