携程“拿去花”提前还款可选
携程拿去花的提前还款机制涉及多重维度的考量,其核心逻辑是用户在消费分期后主动调整资金规划。平台通常提供两种主要还款路径:全额提前结清与部分还款调整。前者适用于用户具备一次性还款能力的情况,后者则针对短...
分期套款:情绪绑架下的消费陷阱
消费行为与金融机制的深度耦合,正催生出“分期乐套款”这一极具商业逻辑的消费模式。它本质上不是一个单纯的产品打包概念,而是一套复杂的金融心理锚点系统。该机制的核心在于巧妙地解构了传统购销中的“即时痛苦”...
分期乐无额度专项申请能下款吗?
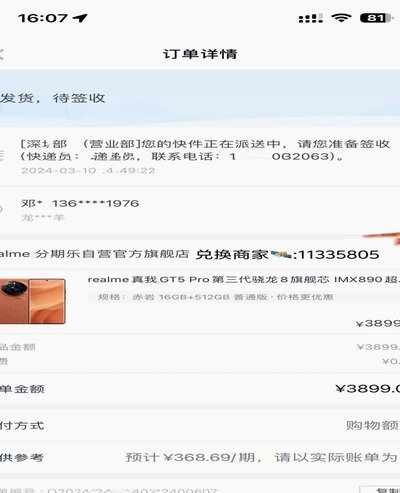
近期,关于分期乐平台“没有额度专项还能下款吗”的讨论热度不减。这背后反映了用户对借贷平台审核机制的好奇与担忧。从专业角度来看,分期乐这类平台在进行信用评估时,确实存在多种风险控制和调整策略。 首先,需...
美团月付提现为何有时拿不到款?
美团月付取现500元未到账的现象,本质是资金流转链路中的异常节点。该功能基于信用账户的即时支付能力,其底层逻辑依赖于平台对用户消费行为的实时评估。当用户触发提现操作时,系统需完成三重验证:账户余额确认...
携程花分期:轻松玩转旅行预算
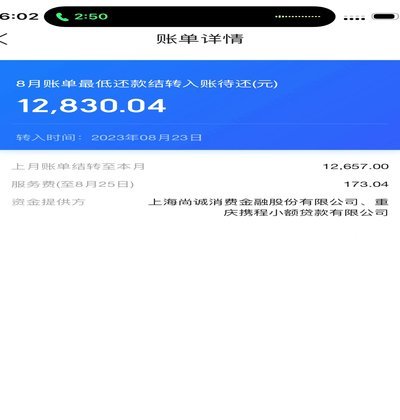
携程旗下的拿去花产品,为用户提供了灵活的消费金融解决方案。其中,分期付款功能是其重要组成部分之一,让旅客可以更加轻松地安排旅行预算,无需一次性支付高昂费用。那么,如何使用拿去花进行分期付款呢? 首先...
花呗套现:动机与风险解析
近年来,花呗作为一种消费金融工具,在促进便捷支付的同时也引发了用户对其使用方式的讨论。部分消费者通过一些技巧或策略“套现”花呗额度,即利用其超前消费功能获取实际资金,这背后涉及多种动机与复杂性。 首...
花呗借贷合法吗?营销背后的隐性风险
花呗平台借贷的合法性一直以来都是一个备受争议的话题。从法律层面而言,花呗本身依托支付宝,支付宝作为一家成熟的金融科技公司,其运营的“花呗”服务并非直接进行非法借贷。花呗的核心功能是消费信贷,本质上是基...
分期乐提额度技巧
分期乐的额度调整机制本质上是平台对用户信用画像的动态评估过程。核心逻辑在于通过消费行为数据反推用户还款能力与风险等级。当用户持续产生高频消费且按时还款时,系统会将该用户归类为低风险群体,进而触发额度扩...
分期乐:总部与业务遍布中国
分期乐,这个名字在国内的互联网金融领域早已耳熟能详。它隶属于乐信集团,一家成立于2013年的中国金融科技公司,在深圳、北京等地均设有办公地点。作为国内较早一批涉足消费信贷服务的企业之一,分期乐在短短几...
拼多多套现:平台重塑与商家变局
电商平台的生态治理,始终行走于流量爆发与信用风险的钢丝之上。长期以来,平台经济的底层机制,包括其便捷的资金流转通道和巨大的用户基数,本身就为各类金融化套利和不当资本操作提供了可被利用的“系统漏洞”。“...