得物变现:数据驱动的商业闭环
得物平台的底层逻辑是将用户行为转化为可量化价值。当用户在平台上完成浏览、点赞、评论、收藏等操作时,系统会通过算法捕捉这些行为的潜在需求。这种数据驱动的变现模式,让平台能够精准匹配商品与用户,形成闭环。例如,某品牌通过得物的直播带货功能,将用户停留时长与转化率直接关联,实现广告投放与销售数据的实时反馈。
用户在平台上的互动行为,本质上是资源的再分配。当用户主动参与内容创作或消费时,平台通过流量分发机制,将用户注意力转化为商业价值。这种价值转化需要算法与人工的双重验证,比如某主播通过得物的互动功能,将用户评论转化为购买决策,最终实现单场直播销售额破百万的案例。
内容价值的变现依赖于平台对用户行为的深度解构。得物的推荐系统会将用户的点击路径、停留时长、转化率等数据,转化为商品的权重系数。这种动态调整机制让平台能够持续优化变现效率,某服饰品牌通过调整商品标签,使用户搜索转化率提升37%,直接带动平台广告收入增长。
平台生态的可持续性取决于用户行为的持续性。当用户形成稳定的消费习惯后,平台会通过数据沉淀构建商业闭环。某美妆品牌通过得物的用户画像功能,将复购用户转化为精准广告投放对象,使广告点击率提升21%。这种良性循环让平台既能维持用户活跃度,又能确保变现能力的持续增长。
未来变现模式将更依赖技术驱动的用户行为预测。得物平台正在测试基于用户行为的动态定价模型,通过实时分析用户停留时长、点击热点等数据,调整商品展示优先级。这种精准的变现策略,让平台能够以更小的流量成本获取更高的商业价值。
相关文章
黑户秒下3000期限3个月薪期借
“黑户秒下3000期限3个月薪期借”这一类产品,在快速解决短期资金周转压力时,暴露了金融体系中对信用评估的局限性以及借款人自身风险管理上的漏洞。从宏观层面来看,这种贷款模式的出现,反映了现有金融机构对...
分期乐正规吗?用户需知的真相
论及任何涉及“分期”概念的娱乐或金融类平台,其核心探讨点绝非简单的“正规与否”,而是一套复杂的风险评估模型。一个平台能否被称为正规,必须经得起金融监管的严格审视,尤其是在涉及资金流水和用户信用积累的环...
京东白条额度如何提升
京东白条的付费额度本质上是平台基于用户信用评估模型动态分配的可授信金额。其核心逻辑围绕用户消费行为数据、还款记录及资产状况展开。系统通过分析历史账单频率、分期还款能力、账户活跃度等维度,构建多维评分体...
分期乐套购物额度取现
近年来,互联网金融产品如雨后春笋般涌现,“分期乐”便是其中的一款热门消费信贷服务。它以提供购物额度而著称,消费者可以利用这些额度购买心仪的商品或服务。然而,在实际操作中,部分用户发现可以通过某些方式套...
便荔卡包:支付宝旗下的数字支付平台
便荔卡包,这个名称乍一听似乎有些陌生,但实际上它是一个近年来在市场上逐渐崭露头角的数字支付工具。便荔卡包隶属于阿里本地生活旗下的支付宝平台,在一定程度上强化了其在线下消费场景中的应用和体验。通过与各大...
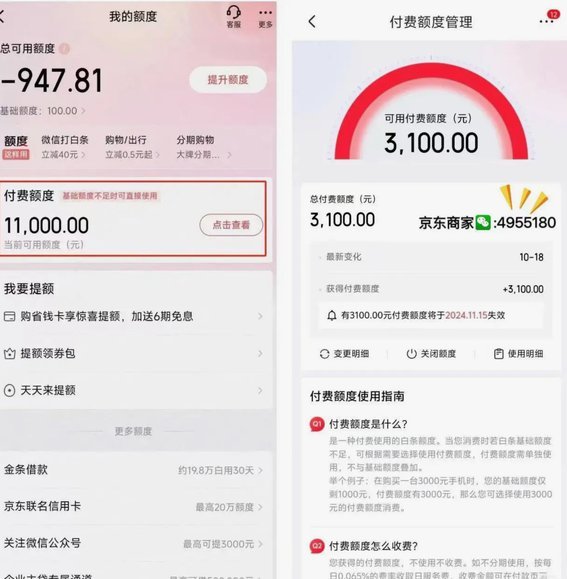
京东白条提现:这些陷阱要注意!
近年来,随着金融科技的快速发展,“京东白条”作为一种创新金融服务模式受到了广泛欢迎。然而,伴随而来的是关于如何更高效地提现的问题,这背后往往伴随着一些复杂的“套路”。本文将深入探讨“京东白条提现方式”...