白条额度:高效利用之道
付费额度本质上是一种透支的未来消费能力,它并非一个可自由调动的现金池,其底层逻辑与银行信贷的结构高度一致。理解“付费额度”的运作机制,首先必须剥离“套现”这个口号所蕴含的非金融属性。当你讨论将其转换为实物现金时,核心问题不是寻找某个“漏洞”或“方法”,而是质疑这个财务模型是否在设计上就允许这种直接的变现路径。付费额度购买的是信用透支权,其价值的实现,必须锚定在与该额度挂钩的服务场景或商品交易上。试图绕过真实的消费场景去进行资金周转,必然触及金融机构风控的底层边界,导致极高的违约风险和潜在的法律纠纷。
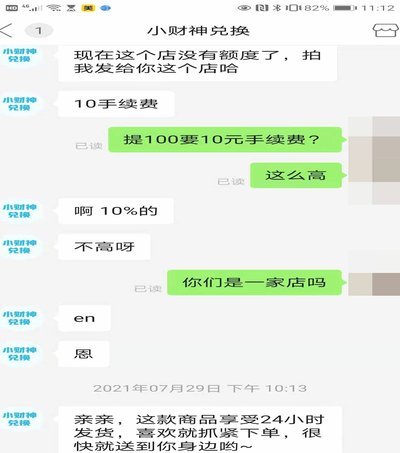
从专业的金融角度审视,所谓“变现”的路径,实际上是寻找高效率的“额度循环”。这不是一个简单的“取出”动作,而是一种周转和匹配的艺术。例如,它并非直接兑换成现金,而是通过参与特定的、可以进行分期或预授权支付的高价值交易。这种场景的支付,由于涉及的商品或服务的确定性和刚性支出属性,能最大化地匹配该额度的支付能力。因此,有效的额度利用,核心在于将信用卡透支的信用力,嫁接到具有高支付壁垒、难以用纯现金替代的领域,比如大型票务预定、跨平台服务缴费或需要预授权的大额采购。
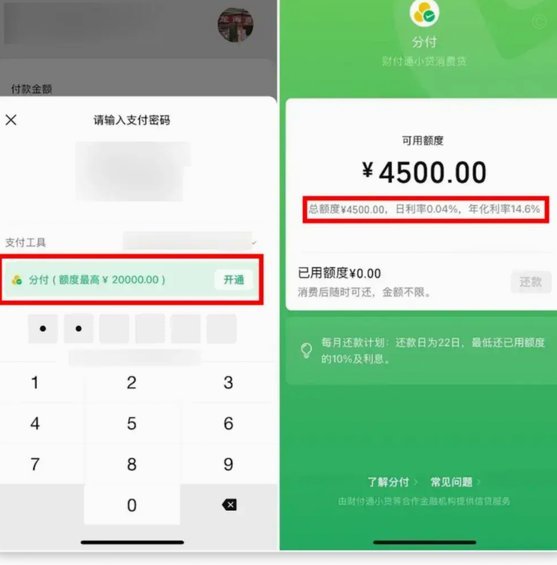
更深层次的,讨论“套现”的欲望,反映的是用户对金融工具现金流属性的误解。信用额度本质上是一种管理未来的消费周期,而非当下的储蓄替代品。那些声称能帮助用户将额度“取现”的渠道,往往涉及复杂的第三方中介和高额的服务费,其利润结构极不透明,风险层层叠叠。真正的财务优化,从来不是寻求绕过系统规则的灰色地带,而是将所有信用工具的利用,纳入到一个严谨的个人现金流管理模型中。你应该将其视为提高交易效率的支付媒介,而不是现金的补充来源。
因此,从风险管理和个人财务结构的角度进行审视,所有的关注点都应从“如何取出”转移到“如何最大化地降低成本并利用周期”。优秀的用户行为模式是:首先,保持信贷账户的健康使用记录,这是提高额度和获得更多消费授权的底层资产;其次,将这些工具用于冲抵那些本就需要支付的、无法延迟的刚性支出。只有这种基于刚需的、可验证的消费闭环,才能保证你的付费额度透支行为是高效且符合金融规范的。任何试图通过非交易、非实物兑换的方式,强行将信用额度变现的行为,本质上都是对自身财务信用体系的透支和透支。
相关文章
黑户秒下3000期限3个月薪期借
“黑户秒下3000期限3个月薪期借”这一类产品,在快速解决短期资金周转压力时,暴露了金融体系中对信用评估的局限性以及借款人自身风险管理上的漏洞。从宏观层面来看,这种贷款模式的出现,反映了现有金融机构对...
如何快速提升分期乐购物额度审批速度
分期乐平台作为一个广受欢迎的消费金融工具,其独特之处在于它为用户提供了一种便捷的方式来获取并使用购物额度。然而,在探索如何高效利用这些额度时,不少人会遇到一个疑问:如何通过一些策略或技巧使分期乐的购物...
得物分期购如何高效通过审批
“得物分期购”的模式,本质上是一个精心设计的诱导机制,它利用了消费者的心理,尤其是对“现在就拥有”的渴望,以及对于“低首付/零首付”的信任感。要“套出”它秒到,并非简单地通过刷单或虚报信息,而是需要理...
提升分期乐额度的秘诀
在了解如何提升分期乐的信用额度之前,我们先来了解一下分期乐的基本业务模式。分期乐是一个面向年轻人的线上购物平台,用户可以使用分期支付方式购买电子产品、时尚服饰、美妆个护等众多商品。平台的信用额度是根据...
24小时订单高效变现策略解析
“24小时接单套现”这一模式,在当下的商业环境中,不仅仅是一种交易方式,更代表着一种极度高效、高度精化的运作逻辑。它并非简单的“接单”,而是在于对市场需求的精准捕捉、供应链的优化,以及运作流程的极致简...
花呗套现风险高,别乱操作
近年来,“套花呗现金”的行为在网络上时有出现,这种做法虽然能够带来一定的短期利益,但也伴随着巨大的风险。简单地讲,“套现”指的是通过非正规渠道将信用卡或借款平台的信用额度转换为现金的行为,而“套花呗现...