花呗套用:隐藏的风险陷阱
套花呗这类行为的本质,绝非简单的跨界资金挪用,而是一场基于用户认知偏差与信贷周期错位利用的系统性行为。从金融工程的角度审视,其核心逻辑是对信贷额度周转率的误判。它依赖的不是实体的收入增量,而是周期性的透支信用空间。真正的分析,必须切入到消费平台构建的“虚拟流转系统”层面,理解用户行为与平台算法之间的相互作用机制。这种机制的迷惑性在于,它将信用额度的心理账户具象化为无限的、可循环的外部资金池,让用户在每一次“套用”操作中,都忽略了信用体系设定的根本物理边界。
其运作机理的深层剖析,指向的是循环信贷的结构性漏洞。当用户将信用支付视为一种无限的、可忽略成本的临时借贷工具时,就极易陷入复利陷阱。这里的“套”字,指的并非单次操作,而是一连串缺乏间隔、相互叠加的次级交易。每一笔交易的进行,都在消耗信用透支的可用冗余,一旦超出了用户当前的稳定还款现金流覆盖范围,系统就会触发强制性收缩。系统设计者利用的,恰恰是人性对“暂时性免息”的依赖心理,从而使得风险的判断被前期的短期便捷性所掩盖。
关键在于,所有的套用行为最终都会被数学法则所清算,即利息、年化费用和逾期罚息的累加效应。用户往往关注的是短期实现资金周转的成功,而忽略了成本结构的几何级增长。信贷工具的价值在于支持“增效”的消费,而不是支撑“周期性透支”的维持。一旦涉及到真实的资金回流和偿还,缺乏独立现金流作为支撑的透支行为,其维护成本将远超任何一次操作所能带来的收益。这揭示了金融信用体系的核心纪律——投入产出必须匹配。
从个人财务架构的角度进行反向工程,真正的金融高手关注的不是如何绕过或利用平台的限制,而是如何建立超越平台限制的财富护城河。专业的资金管理模型,强调的是收入来源的多元化和风险对冲机制的构建。如果将信用支付视为最高优先级的应急垫层,而非主要的资金来源,能有效规避高额透支风险。构建个人财力防火墙的最佳路径,必然是强化自有资产积累,建立稳定的现金流循环,从而使得外部信贷工具仅扮演辅助性的、可控的“加速器”角色,而非支撑生存运转的“主发动机”。
相关文章
分期乐:年轻人的潮流消费平台
分期乐,成立于2013年,是一家专注于年轻人消费市场的生活服务平台。它以“乐”的精神为核心,通过创新的分期购物模式,为用户提供多样化的产品选择和灵活便捷的还款方式,满足其消费需求的同时也培养了良好的信...
便荔卡:风险与运作揭秘
“便荔卡”在互联网金融领域的运作方式,与传统的借贷模式有着显著的差异。它更像是一个平台,将借款人与潜在的投资者连接起来,而非一家独立的贷款机构。借款人在平台上发布信息,投资者根据自身风险承受能力和投资...
黑户秒下3000期限3个月薪期借
“黑户秒下3000期限3个月薪期借”这一类产品,在快速解决短期资金周转压力时,暴露了金融体系中对信用评估的局限性以及借款人自身风险管理上的漏洞。从宏观层面来看,这种贷款模式的出现,反映了现有金融机构对...
羊小咩购物额度提现方式解析
羊小咩购物平台在众多电商平台中独树一帜,其购物额度提取功能是用户体验的重要组成部分。这一功能不仅便捷,更体现了平台对用户需求的深刻理解与精准把握。购物额度提取主要通过以下两种途径实现:一是通过绑定银行...
便荔卡包购物攻略
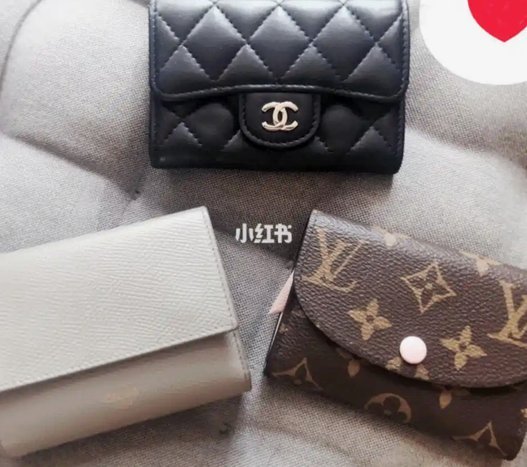
在寻找便荔卡包时,您会发现它不仅仅是一个简单的购物选择,而是涉及到生活方式和时尚潮流的交汇点。便荔卡包以其小巧精致的设计,成为现代都市女性的必备单品之一。它不仅便于携带,还能在各类场合中展现个人风格,...
拿去花秒到的背后
“拿去花秒到”这一流行语,表面上是年轻人对于生活态度的一种轻松表达,但背后蕴含的复杂情绪和深刻反思,远比字面意思更加值得细致解读。它并非简单的抱怨或消极情绪的宣泄,而是一种对现实与理想、对个体价值与社...