24小时套现网的风险与挑战
随着互联网金融的迅速发展,各类金融服务平台应运而生。然而,在这个过程中,“24小时套现网”的出现引发了广泛关注和争议。“24小时套现网”作为一个提供快速现金提现服务的平台,看似解决了急需资金用户的需求,实则隐藏着巨大的风险。
首先,这类平台往往利用信息不对称来获取高额利润。它们通常会设置较高的利息或手续费,对于那些急需资金的人而言,这种成本显得尤为沉重。更严重的是,“24小时套现网”还存在欺诈的风险。一些不法分子可能通过假冒此类平台进行诈骗活动,从而给用户带来不必要的财产损失和心理压力。
其次,在监管层面上,“24小时套现网”的存在也是一把双刃剑。一方面,它弥补了传统金融服务体系在某些方面的不足;另一方面,由于缺乏有效的监管机制,这类服务的推广使用往往伴随着较高的法律风险和社会不稳定因素。因此,加强对此类平台的监控和规范成为当务之急。
总之,“24小时套现网”尽管在一定程度上缓解了部分群体的资金短缺问题,但同时也带来了诸多潜在的风险与挑战。在享受其便捷的同时,我们应当更加警惕并理性看待这种金融模式,以确保个人财务安全为前提。
相关文章
羊小咩额度提升技巧
羊小咩的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过多维度数据交叉验证用户偿债能力。平台会持续追踪用户的还款频率、账单金额、逾期记录等行为轨迹,形成动态评分体系。值得注意的是,额...
分付提现:全攻略详解
分付平台的提现流程,往往被用户简化为“点击提现,金额到账”,但实际上隐藏着一套复杂的机制,理解其背后的逻辑,才能高效地实现资金的自由流动。核心在于分付系统并非直接将资金转移到用户的银行账户或第三方钱包...
分期乐:转型与挑战
分期乐的用户画像正在经历结构性重塑。曾经以大学生群体为核心的消费金融平台,如今面临Z世代消费习惯的剧烈变迁。年轻用户对分期产品的认知已从单纯的借贷工具,转向对品牌价值、商品质量与服务体验的综合考量。这...
白条透支机制解析:如何安全又高效使用信用额度?
白条本质上是一种循环、高频率的信用透支工具,其设计逻辑并非提供“大额资金”,而是解决用户突发、小额、短期的现金流缺口。从金融结构角度看,了解其底层机制比单纯询问“怎么借”更为关键。它基于用户历史消费数...
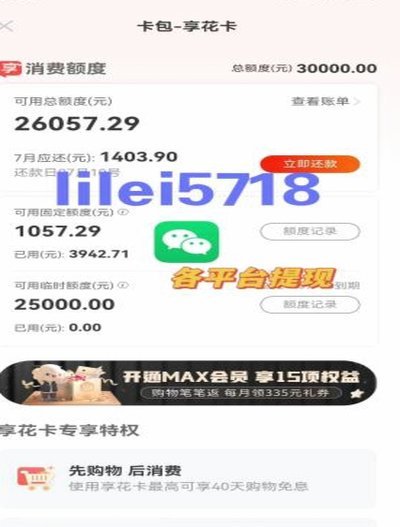
便荔卡包现金提取路径解析
便荔卡包的现金提取路径依赖于其资金池的流动性设计。这类卡包通常通过商户结算账户与第三方支付平台形成闭环,资金流转需经过多重风控节点。当用户尝试提取现金时,系统会优先匹配预存资金池内的余额,若余额不足则...
应对“拿去花”:别正面冲突,换思路!
解救“拿去花”的困境,并非一蹴而就的简单操作,而是一场心理与策略的博弈。 核心在于理解“拿去花”行为背后的动机,以及对方在心理上所寻求的掌控感。这种行为往往源于对方自身的不安全感,或是试图通过这种方式...