花呗套现风险揭秘
花呗套线平台的核心逻辑建立在信用额度的二次流转上,其运作模式通常通过虚拟交易拆分、多账户分摊等方式实现资金变现。这类平台往往以"零手续费"或"高额度"为诱饵吸引用户,实则通过商户分润、数据抽成等方式获取收益。值得注意的是,平台方与商户之间的利益分配机制存在显著漏洞,部分机构通过虚构交易流水或伪造消费凭证完成套现闭环,这种操作模式在监管趋严的背景下已逐渐显露出系统性风险。从技术层面观察,多数平台依赖第三方支付接口完成资金划转,但接口方对异常交易的监控能力参差不齐,导致资金流向难以追溯。
资金安全层面,花呗套线平台存在多重隐患。首先,用户账户可能因频繁异常交易被风控系统冻结,导致信用额度永久失效。其次,平台方往往采用"资金池"模式运作,一旦出现跑路或资金链断裂,用户将面临本金无法追回的风险。更隐蔽的威胁来自数据安全,部分平台通过诱导用户泄露支付密码或人脸识别信息,为后续资金盗刷埋下隐患。值得关注的是,近期多家平台因涉嫌非法集资被监管部门立案调查,反映出该领域存在严重合规缺陷。
从用户行为动机分析,套现需求往往源于短期资金周转压力或消费观念扭曲。部分用户将花呗视为"无息贷款",忽视了其本质上是信用消费工具的属性。这种认知偏差导致用户在套现过程中忽视风险评估,最终陷入债务循环。更深层的问题在于,套现行为可能引发消费主义异化,当信用额度被转化为可随时提取的现金时,用户的消费决策容易偏离实际支付能力,形成恶性债务累积。这种现象在年轻群体中尤为普遍,反映出金融素养教育的缺失。
监管层面的动态变化正在重塑该领域的生存空间。随着央行对支付机构的穿透式监管加强,第三方平台的合规成本持续上升。部分平台开始转向"合规套现"模式,通过与持牌金融机构合作开发信用贷款产品,但此类产品往往附加高额服务费或年化利率,本质上仍是变相套现。值得关注的是,监管部门正在推动建立信用消费的标准化评估体系,未来套现行为可能被纳入个人征信体系,这将从根本上改变当前灰色市场的生存逻辑。
相关文章
便荔卡包提前结清攻略
便荔卡包的提前结清并非简单的资金划转,而是嵌入合同条款的金融操作。平台通常会对未到期账单设置差异化规则,核心在于剩余本金、已计息周期与违约金阈值的交叉校验。用户在触发操作前,必须明确该产品的计息模式是...
微信分付:妙用账期,赚取收益
微信分付的套用本质是通过信用杠杆实现资金时间价值的转化。其核心逻辑在于利用平台提供的账期差,将短期消费转化为长期资金运作。例如在电商大促期间,用户可通过分付支付商品款项,随后将资金转入银行理财或货币基...
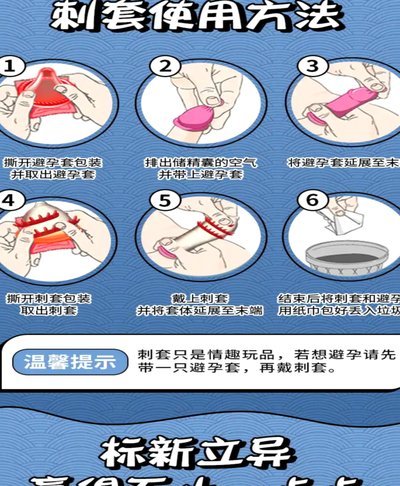
便利套正确使用方法详解
便利套,作为一种常见的避孕工具,在使用时需要注意正确的操作方法和注意事项。首先,了解其种类与选择是至关重要的。市面上的便利套主要分为乳胶、天然膜以及合成材料等多种类型,不同材质可能对敏感肌肤有不同的适...
鹿优选5000套现到账如何取消
鹿优选套现业务的核心逻辑在于资金流转的闭环设计,当用户完成5000元到账操作后,系统已触发资金划转流程。此时需重点分析交易状态是否处于可逆阶段,通常平台会在交易确认后锁定资金,但部分场景下可通过反向操...
得物钱包提现全攻略:安全可靠的步骤指南
得物钱包的提现机制,与其说是一项简单的操作,不如说是用户体验设计的精妙体现。得物作为一个依托海量个人闲置商品的交易平台,其钱包体系的设计必须兼顾效率、安全和用户便利性。提现流程并非一蹴而就,而是建立在...
羊小咩黄金回购:不止是回收,更是信任
羊小咩的黄金回购流程,其核心并非简单的金价评估与成交,而是一套精细设计的客户关系维护和价值再传递体系。这远超于“回收黄金”的字面意义,更像是将原本持有者与羊小咩之间建立的信任感,转化为持续性的消费意愿...