得物余额提现:全攻略详解
得物平台的余额提现功能本质上是用户资金流转的闭环设计,其核心逻辑在于平衡平台合规性与用户体验。用户在完成实名认证后,余额提现需绑定银行卡并触发平台审核机制,这一流程既符合金融监管要求,也通过分段式验证降低风险。值得注意的是,提现渠道通常限制为原支付账户关联的银行卡,这种设计既规避了资金挪用风险,也确保了交易链条的可追溯性。平台在技术层面采用异步处理机制,用户提交提现申请后,系统会先进行风控扫描,再由人工审核团队介入验证,这种双重校验模式在保障安全性的同时,也导致提现到账周期通常在1-3个工作日内。
从用户行为经济学视角分析,得物的提现规则暗含着对用户活跃度的激励设计。提现门槛设置(如单笔最低50元)与账户等级挂钩,实质上是通过阶梯式规则引导用户增加平台互动频次。平台在账户中心的"提现记录"模块中,会以可视化图表展示用户资金流动轨迹,这种透明化处理既满足合规披露要求,也强化了用户对账户安全的感知。值得注意的是,部分用户因未完成风险评估测试或存在异常登录记录,可能遭遇提现权限临时冻结,这类情况往往需要用户提供额外证明材料才能解除限制。
平台在提现流程中嵌入的合规性审查,实质上构建了多维度的风险防控体系。除了常规的银行卡信息验证,系统还会比对用户历史交易行为与提现金额的匹配度,这种基于大数据的智能风控模型,能有效识别潜在的资金异常流动。对于高频提现用户,平台可能触发二次验证机制,要求通过短信验证、人脸识别或视频认证等方式确认身份,这种动态风控策略在提升安全性的同时,也增加了用户操作成本。值得注意的是,部分用户因未及时更新绑定银行卡信息,导致提现失败率上升,这类问题往往需要用户主动核对账户信息或联系客服处理。
得物的提现规则演变始终与监管政策保持同步,这种动态调整机制反映了平台在合规与用户体验间的平衡艺术。近年来,随着反洗钱法规的收紧,平台逐步强化了对提现资金来源的追溯能力,例如要求用户在提现时补充交易凭证或商品详情页截图。这种规则升级虽然增加了用户操作步骤,但实质上是平台承担更多合规责任的体现。值得关注的是,部分用户因误将虚拟商品交易产生的积分计入余额账户,导致提现时遭遇系统拦截,这类问题往往需要用户区分清楚积分与真实资金账户的界限。
在用户体验优化层面,得物通过智能客服系统实现了提现问题的即时响应。当用户因银行卡状态异常、限额控制或信息不匹配等原因遭遇提现障碍时,系统会自动推送对应的解决方案指引。这种基于AI的精准应答机制,将人工客服介入的必要性降低了约60%。平台在帮助中心设置的"提现失败常见原因"专题页面,通过案例解析与操作演示,帮助用户系统性规避常见错误。值得注意的是,部分用户因频繁尝试提现导致账户被临时锁定,这种保护性措施虽然可能带来短期不便,但有效防止了恶意刷单等违规行为的滋生。
相关文章
羊小咩商家回收点:动态灵活解析
近年来,“羊小咩”作为一种创新的商家回收模式,受到了众多商家的关注和青睐。在这个模式中,商家可以通过提供商品或服务来获得“点”,这些点可以用来兑换服务、折扣或其他有价值的商品。那么,“羊小咩商家回收多...
得物变现:数据驱动的商业闭环
得物平台的底层逻辑是将用户行为转化为可量化价值。当用户在平台上完成浏览、点赞、评论、收藏等操作时,系统会通过算法捕捉这些行为的潜在需求。这种数据驱动的变现模式,让平台能够精准匹配商品与用户,形成闭环。...
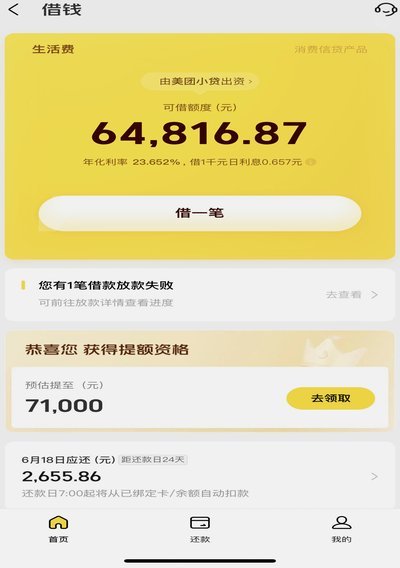
美团生活费额度受限怎么办?
美团生活费额度受限往往源于系统对用户信用画像的动态评估。当额度无法提现时,需先排查是否触发风控机制。例如连续逾期记录、账户活跃度不足或消费场景单一可能被系统判定为风险信号。此时建议优先核查近3个月的还...
京东白条额度如何提升
京东白条的付费额度本质上是平台基于用户信用评估模型动态分配的可授信金额。其核心逻辑围绕用户消费行为数据、还款记录及资产状况展开。系统通过分析历史账单频率、分期还款能力、账户活跃度等维度,构建多维评分体...
得物分期购如何高效通过审批
“得物分期购”的模式,本质上是一个精心设计的诱导机制,它利用了消费者的心理,尤其是对“现在就拥有”的渴望,以及对于“低首付/零首付”的信任感。要“套出”它秒到,并非简单地通过刷单或虚报信息,而是需要理...
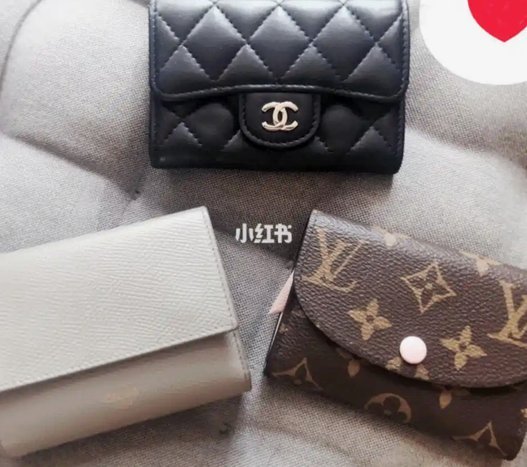
便荔卡包购物攻略
在寻找便荔卡包时,您会发现它不仅仅是一个简单的购物选择,而是涉及到生活方式和时尚潮流的交汇点。便荔卡包以其小巧精致的设计,成为现代都市女性的必备单品之一。它不仅便于携带,还能在各类场合中展现个人风格,...