羊小咩享花卡充话费详解
羊小咩享花卡的充话费流程依赖于虚拟运营商与支付平台的接口对接,其核心在于将花呗信用额度转化为可流转的虚拟货币。用户通过绑定支付宝账户后,系统会实时校验芝麻信用分与账户余额,确保支付指令的合规性。这一过...
携程拿去花账户注销:流程解析
携程拿去花APP的注销,并非像许多其他在线服务一样简单粗暴,背后隐藏着复杂的逻辑和运营考量。用户选择通过这款App进行二手车交易,其账户注销流程的核心在于“价值回溯”机制。拿去花的独特之处在于,它利用...
花呗提现:额度、规则及注意事项
花呗提现的核心逻辑在于将虚拟信用额度转化为现实资金流动。用户通过绑定的银行卡完成提现操作时,系统会根据账户信用评分动态调整可提现额度。值得注意的是,提现功能并非简单的资金转移,而是依托蚂蚁金服风控体系...
花呗白条取现额度到底是什么?彻底明白这笔钱的来龙去脉
白条取现额度是指用户在使用蚂蚁金服旗下的信用支付产品——花呗(在中国大陆地区通常称其为“白条”)时,所获得的一个可提现的上限。这一额度并非固定不变,而是根据用户的信用评估结果动态调整的。具体而言,它综...
白条分分卡高效使用策略
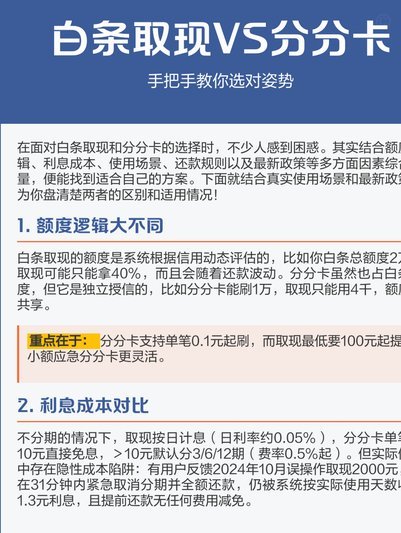
消费金融产品设计的精妙之处,绝非在于其表面上的分期付款承诺,而在于其内部构建的一套复杂的成本结构与资金流转机制。所谓“白条分分卡套出来”,本质上研究的是如何最大化利用信贷产品提供的资金时间差和交易激励...
分期乐借款总额:总成本如何计算?
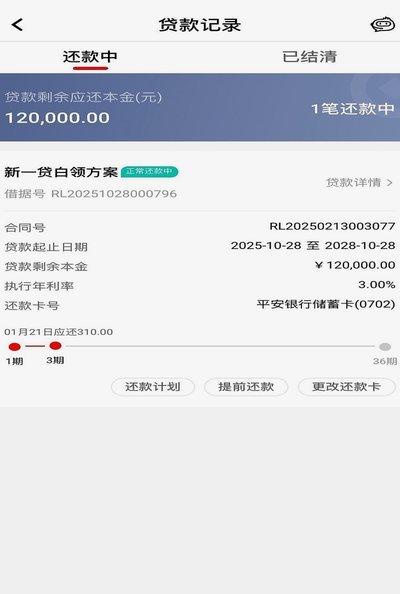
分期乐的借款总额并非单纯的“贷款金额”,它更像是一张包含多种费用的“总成本票”。用户在选择借款额度时,往往着重关注月供金额,却鲜少认真审视借款期限内实际支付的总成本。分期乐的计算方式本身就包含了一系列...
扫花呗到账钱去哪儿了?真相揭秘
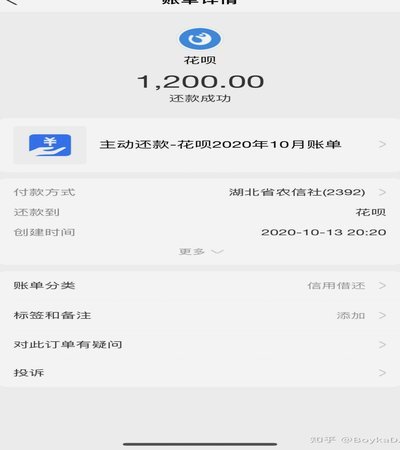
扫花呗到账资金的“去向不明”,其根源并非简单的资金丢失,而是用户对复杂的线上支付清算周期缺乏结构化的认知。当消费者发起一笔资金划转,系统层面记录的往往是一个虚拟的、多步骤的交易指令链,而非单一的现金交...
便荔卡包额度正确提现全流程解析与安全注意事项指南
便荔卡包的额度体系本质上是一套资金流转的中间层,理解它的运作逻辑比死记操作步骤更重要。当用户完成充值或任务积累后,系统会生成对应的待提现余额,这笔钱并非随时可取——它需要经历一个由平台规则界定的转化过...
便荔卡防治病害的最佳时机在哪里?
便荔卡,作为一个相对新兴的生物渗透抑菌剂,其应用场景并非简单地“在哪里使用”,而在于针对性地解决特定作物在特定生长阶段出现的病害问题,并基于其独特的机制,实现更持久、更有效的防控效果。传统的农药防治,...
如何将花呗余额提现出来
花呗提现并非如同银行卡转账般简单直观,其设计初衷是鼓励消费而非单纯的资金流动。因此,用户需要通过特定渠道和满足一定条件才能将花呗余额变现。最常见的途径是“花呗提现”功能,但此项服务并非对所有用户开放。...