京东白条能提现吗?套路解析
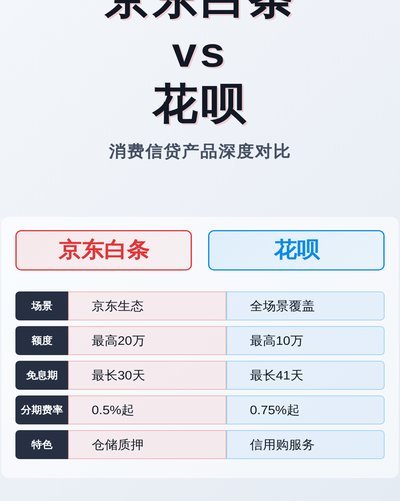
随着电子商务的快速发展,诸如京东便利店这样的线上购物平台已经成为了许多人日常生活的一部分。在这个过程中,“白条”作为一种先消费后付款的服务工具,极大地提升了消费者的购物体验和灵活性。然而,关于“京东便...
分期乐现在是否该还?专业财务建议总览
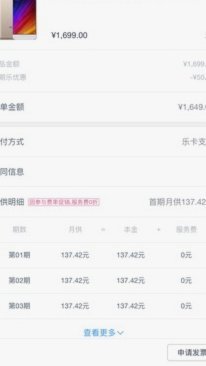
近期,关于分期乐是否应该继续还款的问题引起了广泛关注。这主要涉及到个人财务规划和消费观念的探讨。首先,从经济角度看,如果用户有能力偿还分期乐的欠款且不会因此影响日常生活、紧急支出或其他重要开支,则应优...
美团月付取现怎么关?
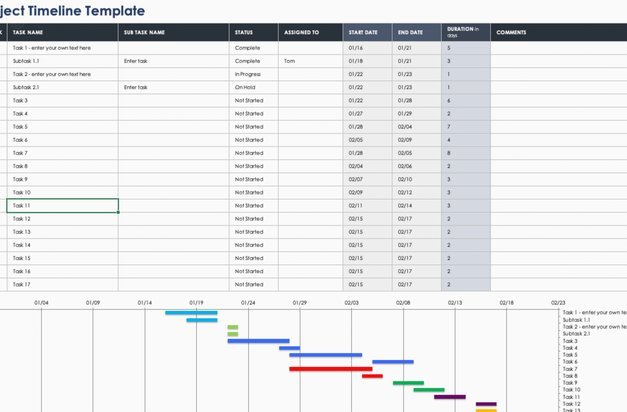
美团月付取现功能的关闭路径需要结合账户绑定关系与系统权限进行操作。用户可通过美团App内「我的」页面进入「月付」模块,选择「账户管理」后找到「取现设置」选项,此处可直接关闭取现权限。但需注意该操作仅影...
得物余额提现全攻略
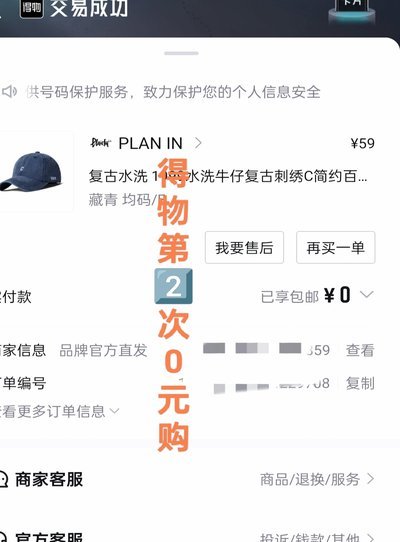
得物余额提现机制本质上是平台资金流转体系的缩影,其设计逻辑暗含对用户行为的精准预判。平台通过绑定银行卡、第三方支付等多通道提现方式,构建起立体化的资金调度网络。这种分层架构不仅满足不同用户群体的流动性...
解密网贷平台图标背后的设计学与心理学
网贷平台图标的设计往往承载着品牌的核心价值与用户心理预期。以盾牌、货币符号、齿轮等元素为代表的视觉符号,构成了一套隐喻系统。这些符号通过几何形态的抽象化处理,既规避了直接展示金融属性的敏感性,又通过视...
京东闪付为何始终从银行卡扣款
京东闪付作为京东金融推出的支付工具,其扣款逻辑与传统银行卡支付存在本质差异。平台在技术架构上采用“支付通道分层”机制,用户绑定的银行卡始终作为最终资金来源,而闪付功能更多承担的是支付指令的中转角色。这...
得物如何用分期支付打造高阶消费生态?
得物佳物的分期变现,远不止于简单的“三四个月免息”营销。它背后蕴含着对流量生态的精妙把握,以及对消费升级趋势的敏锐洞察。得物的核心价值在于连接优质商家和追求品质消费者的桥梁,而分期付款则成为了进一步巩...
微信分期如何开通借款功能?
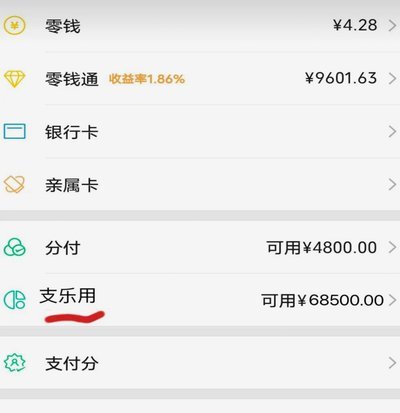
微信分期的借款功能依托于微信生态内的金融闭环,其开通逻辑与传统借贷产品存在显著差异。用户需通过「微信支付」入口进入「我的钱包」,在「借钱」功能模块完成实名认证与人脸识别。这一流程并非简单的按钮点击,而...
净值超10的基金有哪些
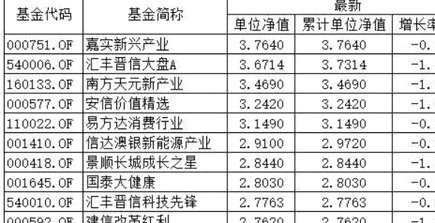
基金净值突破10的案例多集中于特殊结构产品,这类基金往往通过杠杆或分级机制放大收益。以部分QDII基金为例,其净值突破10通常源于海外资产配置的超额收益,例如投资于新能源、半导体等高成长行业。这类基金...
携程“拿去花”提现攻略全揭秘
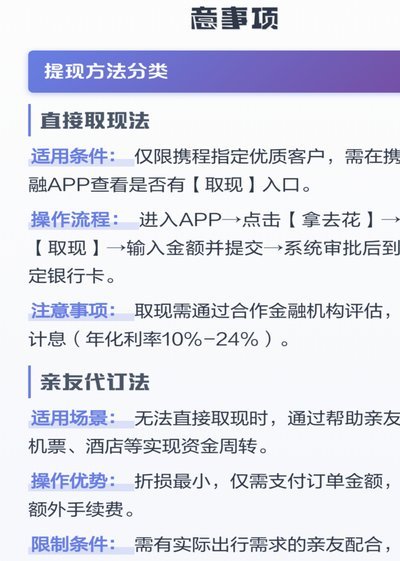
携程旅行的“拿去花”功能,本质上是一种虚拟账户,用于奖励用户参与平台内的特定活动和消费行为。它并非储蓄账户,因此,直接将它提现到个人银行账户是行不通的。用户无法像银行卡余额一样,发起“拿去花”的提现操...