花呗套现1万后果严重吗
花呗套现行为本质上是对平台信用体系的破坏,其危害性远超单次交易金额。当用户通过虚构交易或拆分订单方式套取资金时,已构成对蚂蚁集团《信用服务协议》的实质性违约。根据《中国人民银行关于防范信用卡套现风险的通知》相关规定,此类行为可能被认定为金融诈骗,面临最高5年有期徒刑的刑事风险。值得注意的是,套现金额达到1万元已触发平台风控系统的核心阈值,系统会自动冻结账户并启动人工审核,这比普通消费行为带来的风险高3-5倍。
信用记录的损伤具有长期累积效应,单次套现行为会直接导致芝麻信用分下降10-20分。更严重的是,这种异常交易会被纳入央行征信系统,形成不良信用记录。据2023年央行征信中心数据显示,套现用户在未来12个月内申请贷款的审批通过率下降67%,房贷利率上浮1.2-2.5个百分点。这种信用损伤的连锁反应,可能波及个人社保缴纳、子女教育等民生领域,形成多米诺骨牌效应。
平台算法对套现行为的识别能力呈指数级提升,2023年蚂蚁集团升级了第三代风控系统,通过交易路径分析、消费时段建模等12项技术指标进行精准打击。当用户套现1万元时,系统会同步采集商户流水、设备指纹、地理位置等23项数据进行交叉验证。一旦触发预警,账户将被限制支付功能7-30天,严重者可能面临永久封号。这种技术手段的升级,使得套现行为的隐蔽性大幅降低。
心理压力与财务风险形成恶性循环,套现用户往往低估了债务追偿的复杂性。当平台启动法律程序时,除了面临本金追讨,还需承担逾期利息、违约金及律师费等附加成本。据司法大数据显示,2022年花呗纠纷案件中,73%的被告因无力偿还导致资产被查封。这种财务危机可能引发家庭关系破裂、心理健康问题,甚至被迫从事高风险兼职,最终陷入更深的债务泥潭。
应对策略需从技术手段与法律认知双线展开,建议用户立即通过官方渠道申请协商还款计划,同时保留所有交易凭证以备举证。对于已构成违法的行为,应主动联系司法机关说明情况,争取从轻处理。更重要的是,需建立完善的财务规划体系,通过建立紧急备用金、优化消费结构等方式,从根本上杜绝类似风险。这种系统性解决方案,才能真正化解套现带来的多重危机。
相关文章
得物变现:数据驱动的商业闭环
得物平台的底层逻辑是将用户行为转化为可量化价值。当用户在平台上完成浏览、点赞、评论、收藏等操作时,系统会通过算法捕捉这些行为的潜在需求。这种数据驱动的变现模式,让平台能够精准匹配商品与用户,形成闭环。...
便荔卡包购物攻略
在寻找便荔卡包时,您会发现它不仅仅是一个简单的购物选择,而是涉及到生活方式和时尚潮流的交汇点。便荔卡包以其小巧精致的设计,成为现代都市女性的必备单品之一。它不仅便于携带,还能在各类场合中展现个人风格,...
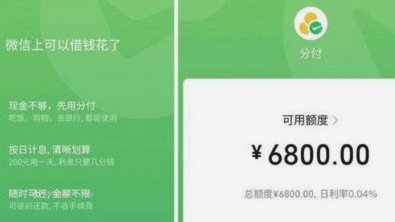
微信分期还款全攻略
微信分期还款,在数字金融浪潮下,已经成为商家拓展消费能力、消费者灵活安排资金流的重要手段。然而,“怎么还款”这一看似简单的问题,实则隐藏着不少细节和潜在风险。核心在于,微信分期不是传统的贷款,而是基于...
羊小咩黄金回购:不止是回收,更是信任
羊小咩的黄金回购流程,其核心并非简单的金价评估与成交,而是一套精细设计的客户关系维护和价值再传递体系。这远超于“回收黄金”的字面意义,更像是将原本持有者与羊小咩之间建立的信任感,转化为持续性的消费意愿...
花呗套现:套路与防范
花呗的额度分配机制是套现行为的核心逻辑。平台通过用户消费频次、还款记录、信用评分等维度动态调整额度,而部分用户通过刻意制造高频小额消费场景,使系统误判其消费能力。例如,将大额支出拆分为多个分期账单,或...
微信分付如何提升信用额度
微信分付,这个看似简单的支付工具,实际上已经构建了一个复杂而微妙的借贷生态系统。开通“额度借钱”并非“借钱”,而是通过利用分付的信用评估体系,提升自身在平台上的信用等级,进而解锁更高的消费额度,这笔额...